
Ripple Paymentsは、国境を越えて資金をスムーズに移動させるためのサービスです。しかし、銀行や大手企業がデジタル資産を本格的に業務で活用するためには、お金を移す前後の段階として、資産を安全に保管し、誰がどのような権限で操作できるかを厳格に管理する仕組みが欠かせません。Ripple社が2023年5月に買収を発表したスイスのMetacoは、まさにこの「保管と管理」の領域を支える主要な企業でした。当時の買収額は2億5,000万ドルにのぼります。
カストディは何を守るのか
デジタル資産を安全に送金・移動させるためには、その操作を正当なものとして認めるための「秘密鍵」が必要となります。個人が少額の資産を管理する場合とは異なり、銀行などの金融機関が多くの顧客資産を扱う現場では、担当者個人の判断だけで簡単に送金できてしまっては大きなリスクになります。そのため、操作を行う人と承認する人をしっかりと分け、複数の承認プロセス(マルチシグなど)を求め、すべての操作記録を後から監査できるようにすることが不可欠です。こうした一連の安全な保管・管理業務のことを「カストディ」と呼びます。
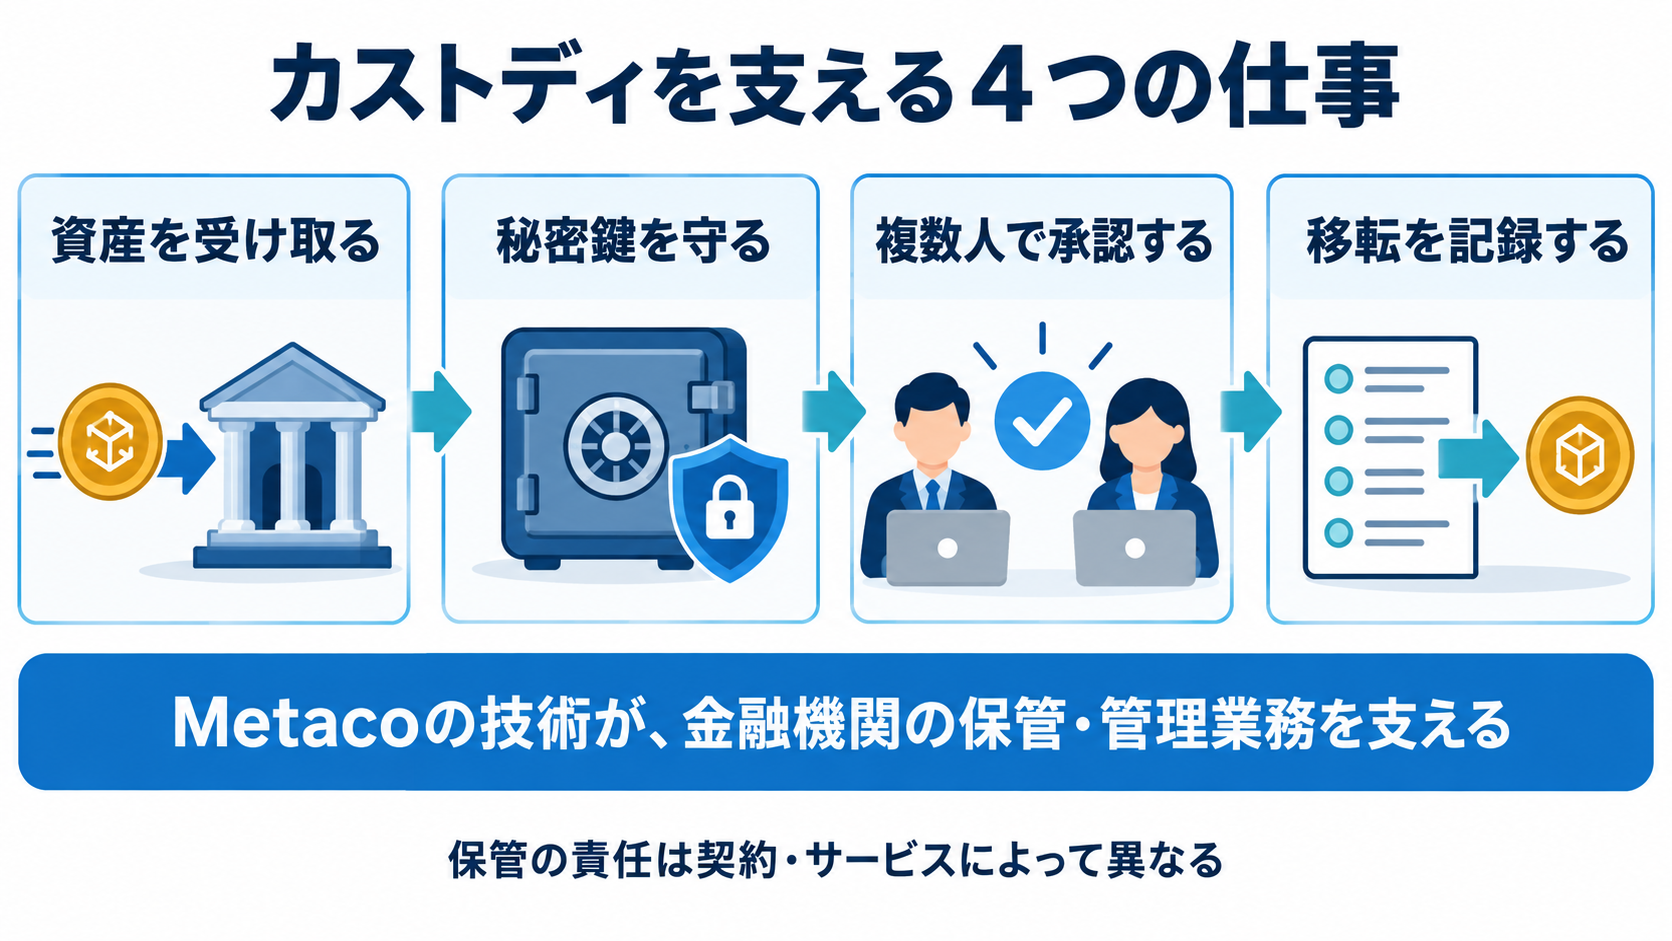
Metacoは何を提供していたのか
Metacoは、金融機関向けにデジタル資産の安全な保管と運用をトータルで支える高度な技術を提供していました。同社の主力プラットフォームである「Harmonize」は、顧客資産を受け取る、資産の移転を承認する、詳細な操作履歴を残すといった一連の手順を、銀行がすでに持っている既存のシステムへと安全につなぐための基盤です。例えるなら、銀行が自社で新しい暗号資産サービスを始める際に必要となる「堅固な金庫の鍵」と、「その鍵を安全に運用するための業務手順」をまとめて整えてくれる信頼性の高いソフトウェアシステム、と考えると分かりやすいでしょう。
なお、Metacoの技術を手に入れるということは、Ripple社自身がすべての顧客の資産を直接預かるカストディアンになるという意味ではありません。実際に誰が資産の保管主体となり、規制上の法的責任を負うのかは、個別のサービス内容や契約によって決まります。この点は、Ripple社が後に買収した、米国の規制対象である信託会社Standard Custodyとは役割が異なる部分です。
送金の前後に広がる仕事
金融機関がデジタル上のトークンを受け取り、社内の所定の承認を経て別の場所へと安全に送り出す一連の流れを見ると、資産の「保管」と「移転」は切り離せない一続きの業務であることが分かります。Ripple社はこれまで、RippleNetやODL(On-Demand Liquidity)といったネットワークを通じて「価値を効率よく移す経路」を築いてきました。そこにMetacoが加わったことで、資産を「移す前」と「移した後」の管理領域に至るまで、企業向けの技術提供へと事業を大きく広げたのです。後に展開される「Ripple Custody」というブランドも、こうした一連の事業拡大の流れの中で捉えると、より深く理解しやすくなります。ただし、M&Aの買収発表というビジネス上のニュースと、世界中の各顧客企業が実際にその機能を商用サービスとして使い始めたタイミングとは分けて考える必要があります。