
もし、あなたが友人から受け取った「後で千円を返します」と書かれた紙を近所のお店で差し出したとして、それは支払いに使えるでしょうか。おそらく、店主がその友人を知らなければ、受け取ってもらえないでしょう。ところが、同じ「千円」でも、銀行預金からの支払い(振り込みなど)であれば、多くのお店がすんなりと受け入れてくれます。実は、どちらも「誰かが千円を支払うという約束」であることに変わりはありません。それなのに、なぜ扱いがこれほど違うのでしょうか。この謎を解くには、約束の発行者が誰かということだけでなく、その約束を支える社会的な制度や、それを受け取る人のネットワークの広がりを見ていく必要があります。
「IOU」とは、「私はあなたに借りがある(I Owe You)」という意味の言葉です。たとえば友人に千円を貸して借用証書を受け取った場合、返済を約束しているのはその友人であり、あなたは友人に千円を請求できる権利を持っています。一方で、あなたの銀行口座に入っている千円も、別の見方をすれば「銀行があなた(預金者)に対して負っている支払いの約束(IOU)」なのです。実際、イギリスの中央銀行であるイングランド銀行は、社会で広く受け入れられているお金のことを「特別なIOU」として説明しています。同じ「約束」という言葉で表せても、個人の書いた紙切れと銀行の預金とでは、社会の中での使われ方がまるで違うのです。
先ほどのお店を思い出してみましょう。店主が友人の借用証書を断るのは、その友人に本当にお金を返す能力があるかどうかが分からないからです。これに対して銀行預金での支払いが受け入れられるのは、振込先の銀行まで確実にお金が届くネットワーク(決済網)が整っているためです。さらに、銀行は国の厳しい監督やルールの下で営業していますし、万が一銀行が破綻しても預金者を守る制度(預金保険制度など)が用意されています(ただし、保護される預金の種類や上限額は国ごとに決まっています)。このように、「誰かの約束」が支払いとして使える範囲は、約束した人への信用だけでなく、しっかりとした決済の仕組みや法的な制度によって大きく広がっていくのです。
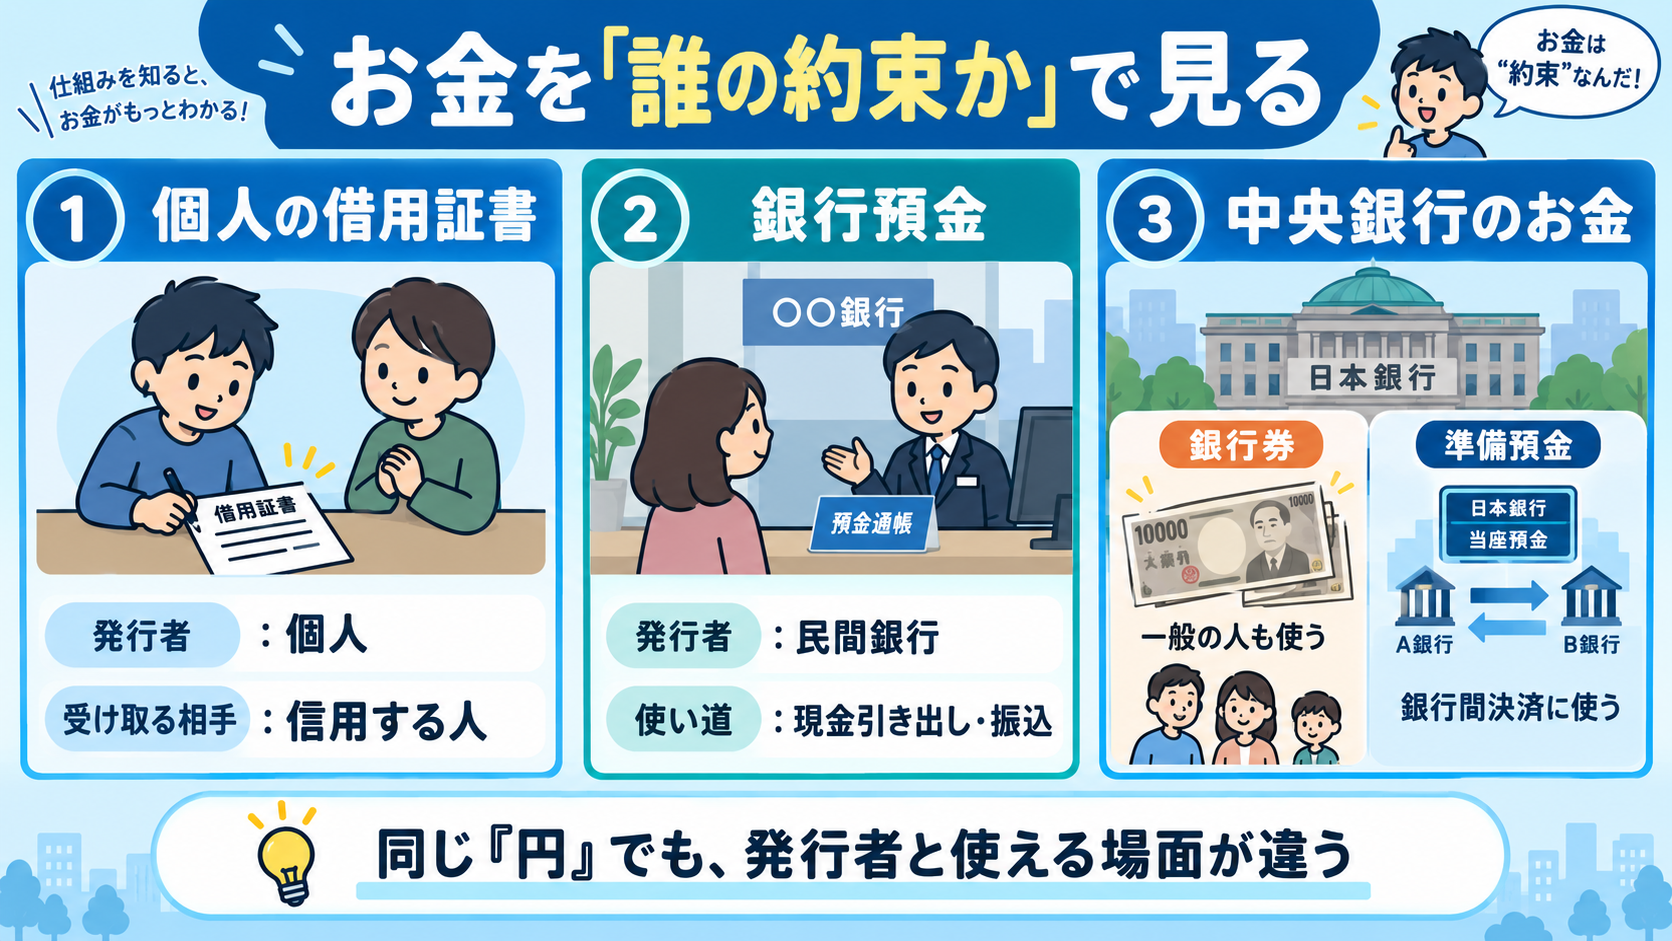
私たちが普段使っているお札(日本銀行券)も、実は日本銀行の帳簿上では「負債(借金)」として記録されています。昔のお札には「これを持ってくれば金や銀と交換しますよ」という約束(兌換)がついていました。現在のお札にはそうした金銀との交換約束はありませんが、日本銀行は「お金としての信用をしっかりと保つ責任」を負っており、いまも発行した金額を負債として記録し続けています。もちろん、あなたがお財布の中の一万円札を日本銀行へ持っていっても、金一万円分を請求できるわけではありません。しかし、会計上の仕組みと、社会で「一万円」として通用する力とを分けて考えると、お金というものが時代とともにどう変化してきたかがよく分かります。
さらに、私たちの普段の生活からは見えにくい「もう一つのお金」が存在します。それは、民間の銀行が日本銀行(中央銀行)に預けている「日銀当座預金」などの準備預金です。私たちの預金が「民間銀行が私たちに支払う約束」であるのに対し、準備預金は「中央銀行が民間銀行に対して負っている約束」と言えます。これは民間銀行にとっての資産であり、銀行同士がお金のやり取りを最終的に清算(決済)する際に使われます。私たちが自分の日銀当座預金からお金を引き出して買い物をするわけではありません。このように、「誰が持てるのか」「何に使えるのか」に注目してみると、ひとくちに「円」といっても、実はいくつかの層に分かれていることが見えてきます。
今度、ご自身の銀行口座に「一万円」と表示されているのを見たら、ぜひ「これはどの銀行が支払いを約束してくれているのだろう?」と考えてみてください。それは現金として引き出せるのか、別の銀行へ送金できるのか、そして送金した後に銀行同士はどうやって決済を行っているのか。お金を「IOU(誰かの約束)」として捉える見方は、単なる数字の裏側にいる発行者の存在を私たちに教えてくれます。のちにライアン・フッガーという人物は、このIOUの考え方を、個人の信用関係にまで広げようとしました。次の節では、そんな彼の画期的な構想について詳しく見ていきましょう。