
Ripple Primeのニュースを目にすると、「プライムブローカー」「クリアリング(清算)」「ファイナンシング(融資などの資金調達支援)」「クロスマージン」といった専門用語がよく登場します。これらはどれも金融機関の取引を支える大切な機能ですが、私たちが普段行う買い物や個人の投資において、その仕組みを意識する機会はあまりないかもしれません。
この記事では、日本のファンドが海外の証券を購入する場面を例に挙げながら、銀行や証券会社、決済機関がどのようにつながっているのかをひも解いていきます。そのうえで、プライムブローカーが具体的に何を引き受け、どこから収益を得ているのかを解説します。この記事を読むと、Ripple Primeのサービスを金融市場全体の中に位置付けて理解しやすくなります。
最初に押さえたいポイント
プライムブローカーとは、機関投資家などがさまざまな相手と円滑に取引できるよう、信用、資金調達、担保管理、取引後の事務などをまとめて提供する事業者のことです。提供するサービスの範囲は、扱う商品や契約内容によって異なります。
※本文中の金額や担保率などは、仕組みを分かりやすく説明するための仮定です。実際の取引条件や資産の保護方法は、国、商品、契約相手の法人、契約内容によって異なります。また、Rippleに関する説明は、本文中に示した公式発表に基づいています。
海外の株を買うとき、裏側では何が起きているのか
たとえば、日本のファンドが米国株を100万ドル分購入するとします。「ファンド」とは、投資家から集めた資金などを一定の方針に沿って運用する仕組みのことです。何を買うかは運用会社が判断し、実際の売買注文は証券会社に依頼します。
しかし、注文が成立しただけで、すべての作業が終わるわけではありません。ファンドの裏側では、少なくとも次のような準備や手続きが必要です。
- 株式を買う相手を見つけ、価格と数量を決める。
- 購入代金として支払うための米ドルを用意する。
- 代金を支払い、株式を受け取る。
- 受け取った株式を保管・管理し、配当などを受け取る。
さらに、自己資金だけでなく借入金を使って投資するなら「資金を貸してくれる相手」が必要です。空売りをするなら「売却用の株式を貸してくれる相手」を見つけなければなりません。為替変動の影響を抑えたい場合には、そのための取引も追加で必要になります。
機関投資家の世界では、このような複雑な作業を、世界中の多くの国や取引先、多岐にわたる商品を対象に毎日行っています。取引先ごとに個別に資金や担保を用意し、別々に管理すると、事務手続きも資金繰りも複雑になります。こうした課題を解決するために、プライムブローカーのサービスが必要とされているのです。
金融市場の主な登場人物を整理しよう
まずは、それぞれの機関が何を担当するのかを見てみましょう。略語を一度にすべて覚える必要はありません。「売買をする人」「信用や資金を提供する人」「受渡しや保管をする人」に分けて読むと、関係をつかみやすくなります。
| 登場人物 | 主な仕事 | この例での役割 |
|---|---|---|
| 投資家 | 運用するお金を提供します。 | 年金、保険会社、個人などがファンドに資金を出します。 |
| 運用会社 | 投資方針に従って売買を判断します。 | どの米国株を、いつ、どれだけ買うかを決めます。 |
| 証券会社・執行ブローカー | 注文を市場に出すなどして、売買を成立させます。 | 株式の買い注文を執行します。 |
| 取引所・電子取引基盤 | 注文や提示価格を集め、売買を行う場や仕組みを提供します。 | 株式の売買注文を突き合わせたり、ドル購入の提示価格を比較したりするために利用します。 |
| 銀行・ディーラー | 外為や債券などの価格を提示し、売買相手になります。 | 円と米ドルを交換します。 |
| プライムブローカー(PB) | 信用、融資、証券貸借、担保管理などを提供します。 | 必要に応じて、取引や資金調達をまとめて支えます。 |
| カストディアン | 顧客の証券の受渡しや保管管理を行います。 | 米国株を受け取り、残高や配当を管理します。 |
| 清算機関(CCP) | 対象取引の債務を引き受け、参加者間の履行を支えます。 | 対象となる株式売買の清算を行います。 |
| 証券保管振替機関(CSD) | 証券を集中管理し、口座振替による受渡しの基盤を提供します。 | 市場参加者の口座間で証券を振り替えます。 |
| 決済銀行・コルレス銀行 | 資金の受渡しや、他行のための外貨口座・送金を提供します。 | 代金となる米ドルなどを支払います。 |
| 中央銀行 | 金融政策を担い、中央銀行口座などを通じた資金決済も支えます。 | 通貨ごとの銀行間決済の基盤に関係します。 |
証券会社などが注文を出す先には、取引所などがあります。取引所は、参加者の注文を集め、売買を成立させる市場です。一方、外為取引では、銀行と直接取引するほか、複数の銀行の提示価格を比較したり、売買注文を突き合わせたりする電子取引基盤も利用されます。
なお、上記の役割は必ずしもすべて別々の会社が担うわけではありません。ひとつの大手金融グループが、銀行、証券会社、プライムブローカー、カストディアンといった複数の機能を持つこともあります。ただし、同じグループ内でも、契約相手となる法人や責任範囲はサービスによって異なる場合があります。
「取引の成立」と「決済の完了」は別のもの
株式を買う条件が決まることを約定(やくじょう)といいます。一方、証券や資金を実際に受け渡し、支払いや引渡しの義務を果たすことを決済といいます。その間には、取引内容の確認や清算といった重要なプロセスが挟まっています。
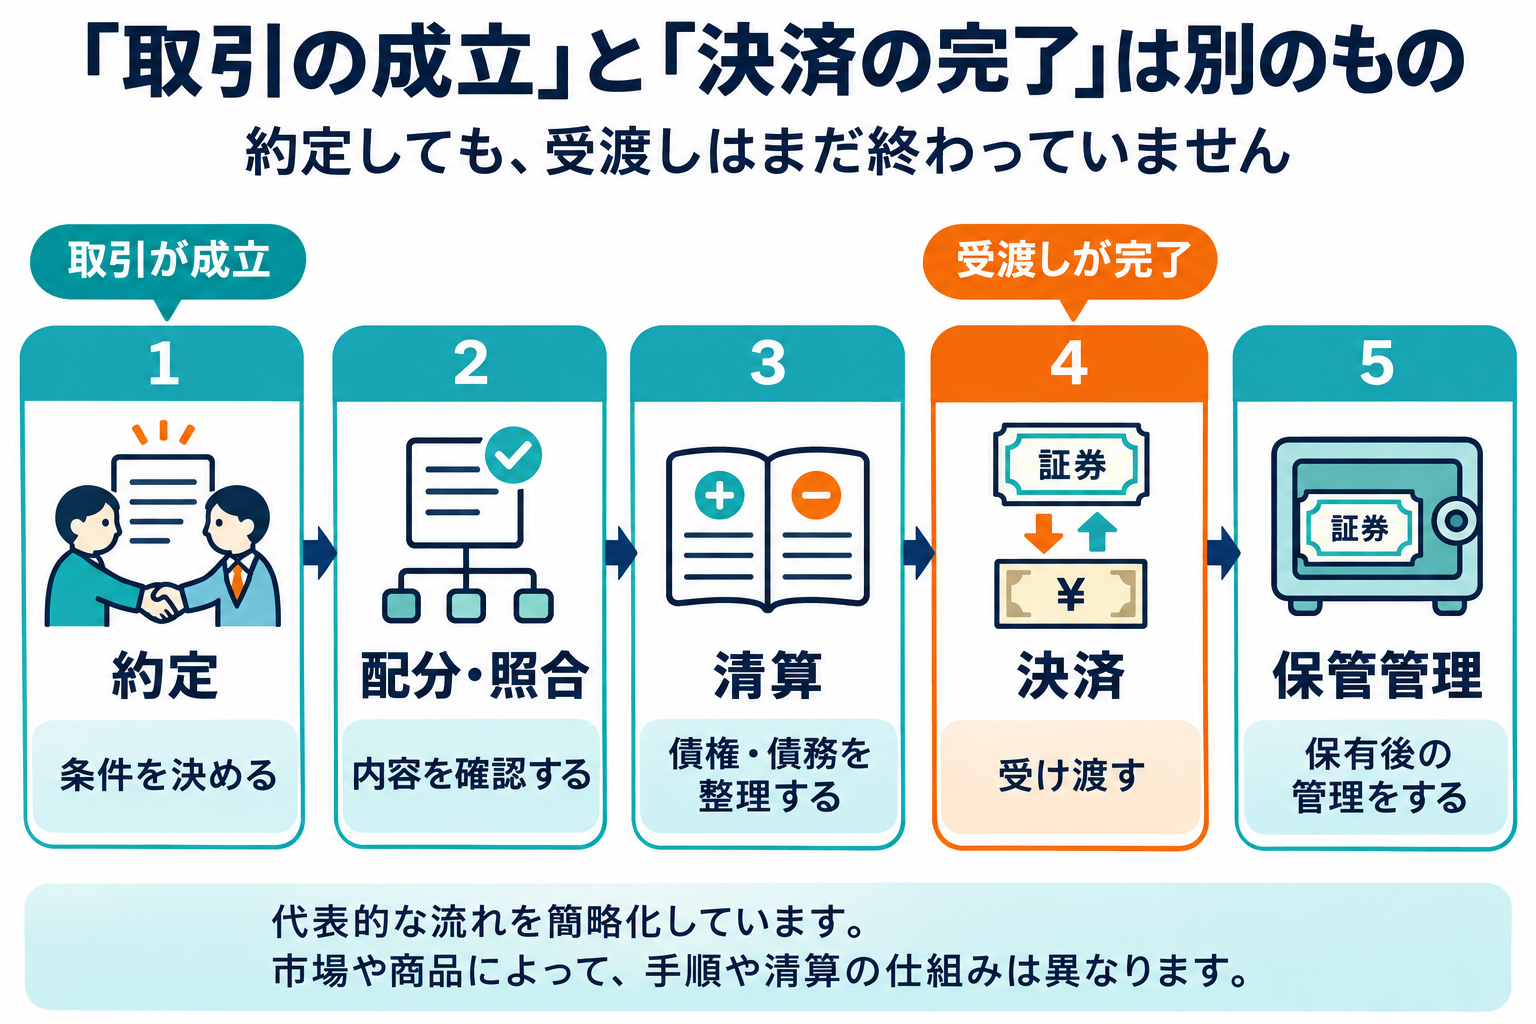
配分とは、運用会社がまとめて行った取引を、どのファンドにどれだけ割り当てるかを決める作業です。
照合では、売り手、買い手、カストディアンなどの間で、銘柄、数量、金額、決済日、口座情報などが正しく一致しているかを確認します。
清算(クリアリング)では、最終的に決済すべき債権・債務を確定します。対象となる取引では、清算機関がその債務を引き受けます。また、複数の売買を差し引き(ネッティング)して効率化することもあります。すべての取引が清算機関を通るわけではなく、当事者同士の相対取引のまま決済されるものもあります。
決済が終わった後も、保有する証券の管理は続きます。残高を記録し、配当や利金を受け取り、株式分割などに対応するのが保管管理です。
約定から決済までに時間が空くと、その間に取引相手が破綻したり、必要な資金や証券を用意できなくなったりするリスクが生じます。金融機関が信用枠、証拠金、決済ルールを厳格に定めているのは、こうした約束を確実に果たすためです。
出典:JSCC「JSCCとは」
プライムブローカーは、何をまとめて引き受けてくれるのか
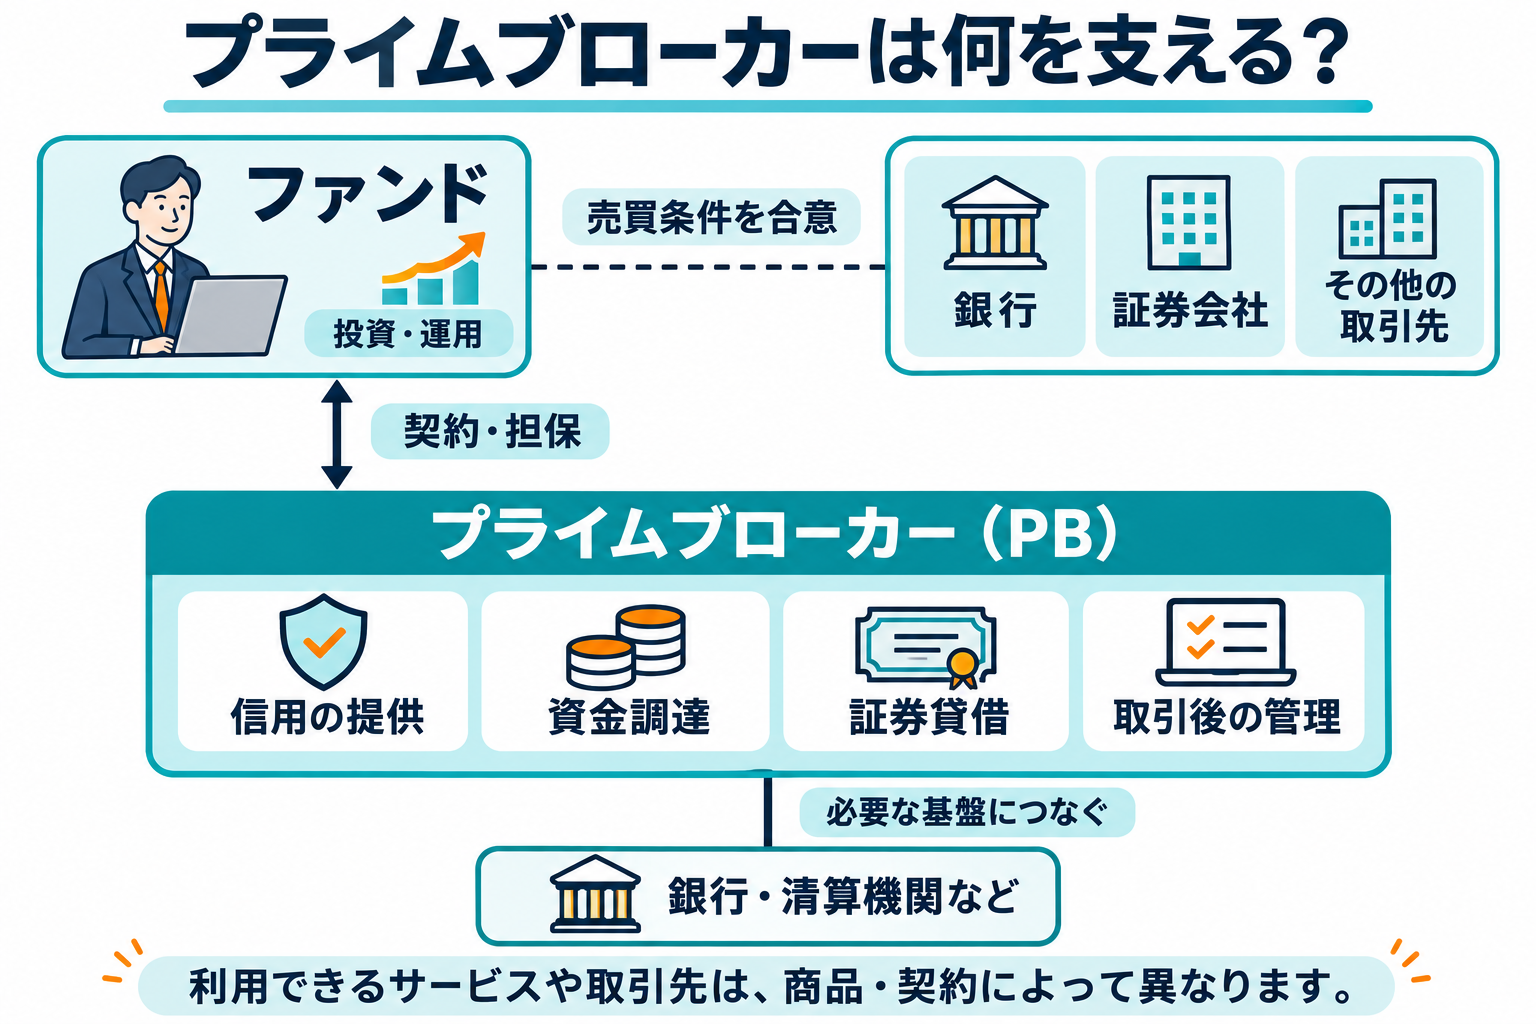
プライムブローカーは、英語で「Prime Broker」といい、PBと略されます。提供するサービス全体はプライムブローカレッジと呼ばれ、主な顧客にはヘッジファンド、運用会社、自己資金で取引する会社、金融機関などがあります。
PBの特徴は、顧客が複数の相手と売買していても、信用、資金調達、担保管理などの一部をPBとの関係に集約できることです。例えば、「価格のよい相手を選んで売買しつつ、その取引を支える信用や資金はPBから提供してもらう」といった使い方ができます。
| サービス | 顧客にとっての意味 |
|---|---|
| 信用の提供 | PBが認めた範囲で、その信用を使って他の相手と取引できます。 |
| 資金調達 | 保有資産などを担保に、投資や決済に必要な資金を調達できます。 |
| 証券貸借 | 空売りや受渡しに必要な株式・債券を借りられます。 |
| 取引後の管理 | 取引情報、ポジション、損益、担保、決済などを集約して管理できます。 |
| 清算へのアクセス | 対象サービスでは、PBなどの清算参加者を通じて清算機関を利用できます。 |
外為PBでは、特に「PBの信用を使って取引する」という機能が重要です。一方、株式などの証券PBでは、投資資金の融資や証券貸借がサービスの前面に出ます。複数の資産を扱うマルチアセットPBは、外為、債券、デリバティブ、デジタル資産などをまたいだ総合的なサービスを提供します。
ただし、ひとつのPBが常にすべてのサービスを提供するとは限りません。単に取引を取り次ぐだけなのか、自らが契約上の取引相手になるのかも、商品や契約によって変わります。名称だけで判断せず、具体的に何を提供する契約なのかを確認することが大切です。
参考:J.P. Morgan「Prime Services」
外為PBの中心は「信用を使って取引する」仕組み
インターバンク市場では、条件の良い価格だけでは取引できない
「インターバンク」とは、銀行間という意味です。銀行は、顧客との外為取引で生じた通貨の持ち高を調整したり、必要な通貨を調達したりするために、他の銀行などと日々取引しています。
現在の外為のホールセール市場(金融機関や機関投資家などによる大口取引を中心とした市場)には、銀行だけでなく、非銀行のマーケットメーカーやファンドなども参加しています。マーケットメーカーとは、継続的に売値と買値を提示し、取引相手となってくれる事業者のことです。PBは、非銀行の参加者がこうした市場にアクセスするための「信用面の橋渡し」の役割も担っています。
出典:BIS「Sizing up global foreign exchange markets」
例えば、銀行Aが魅力的なドルの売値を提示していても、ファンドFが必ずしもその価格で取引できるとは限りません。なぜなら、銀行Aは「ファンドFが決済日にしっかりと円を支払えるか」を審査し、判断する必要があるからです。
このような、取引相手の支払能力に関するリスクをカウンターパーティリスクと呼びます(カウンターパーティ=取引の契約相手)。金融機関は事前に相手を審査し、取引できる範囲である信用枠を設定します。信用枠には、金額だけでなく商品や満期などの条件も関係します。
100万ドルを買う例で「ギブアップ」を見てみよう
ファンドFが、銀行PをPBとして利用し、銀行Aから100万ドルを買うとします。為替レートが1ドル=150円なら、支払う円は1億5,000万円です(ここでは手数料などは省略します)。
取引を始める前に、ファンドFと銀行PはPB契約を結びます。銀行Pは、利用できる取引相手、商品、通貨、満期、取引枠などの条件を定めます。同時に、銀行Pと銀行Aの間にも、ファンドFが合意した取引を銀行Pが引き受けるための契約を用意しておきます。
- ファンドFは銀行Aと、100万ドルを買う条件を合意します。
- ファンドFはその取引情報をPBである銀行Pに送り、銀行Pが契約条件に沿ってその取引を引き受けます。
- 結果として、銀行Aと銀行Pの間、銀行PとファンドFの間に、それぞれ対応する取引が成立します。
- 決済日には、それぞれの契約に従ってドルと円を受け渡します。
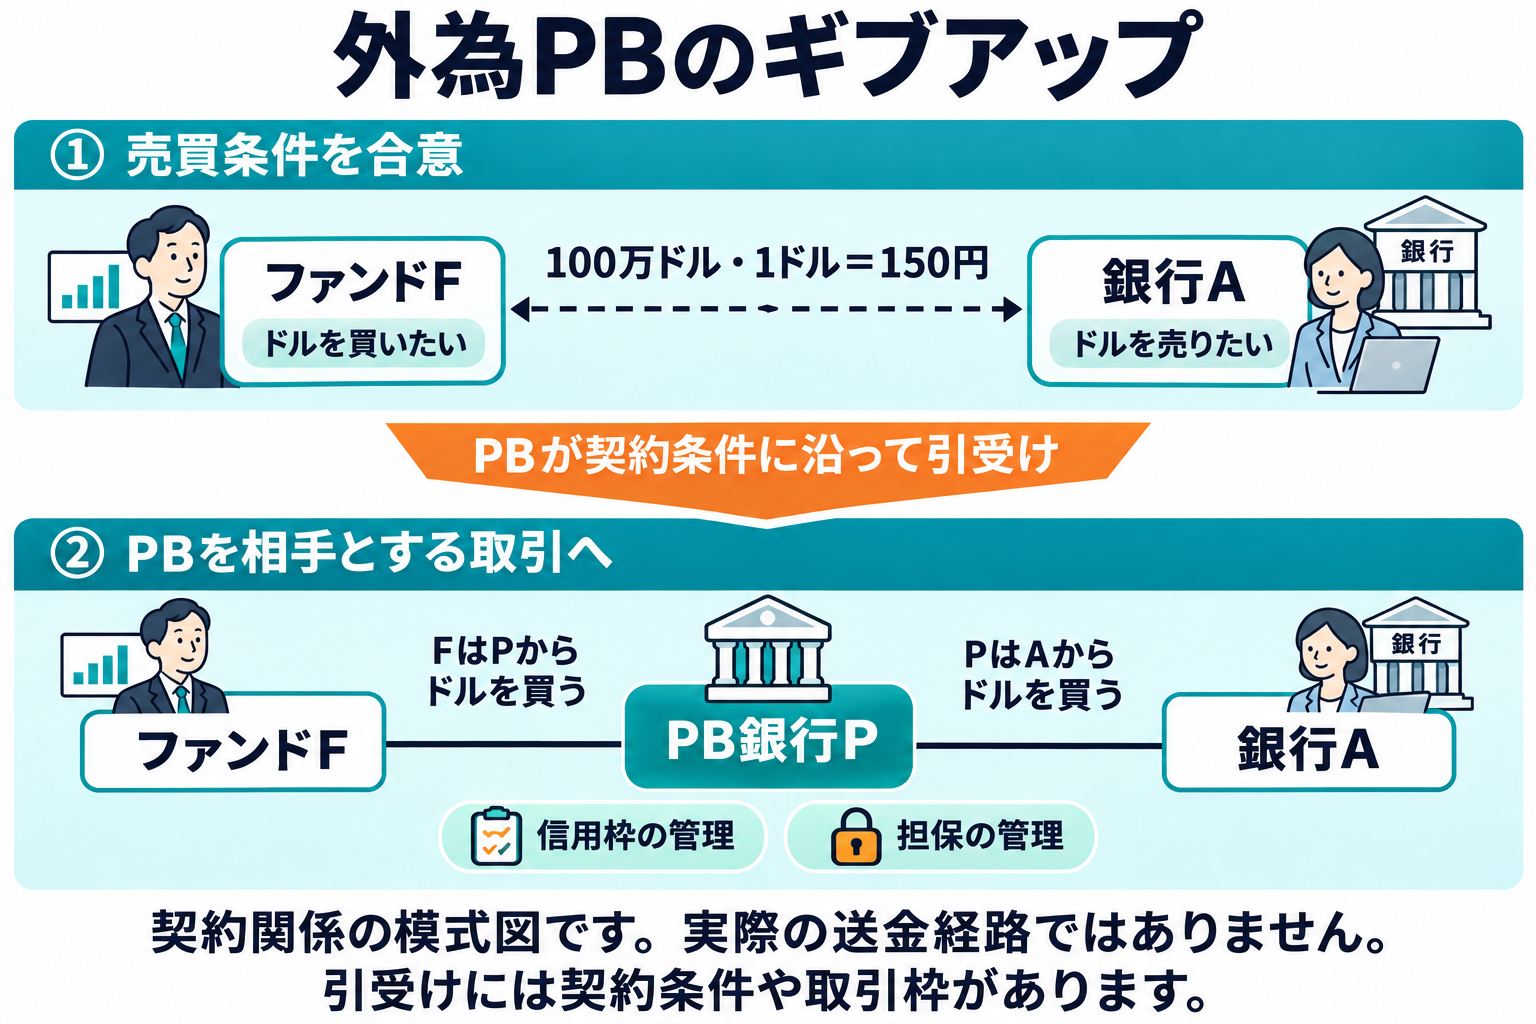
このように、成立した取引をPBに引き受けてもらう手続きを、一般にギブアップ(give-up)といいます。具体的な契約成立のタイミングや、条件に合わず引き受けられなかった場合の扱いは、事前の契約で細かく定められます。
出典:FinCEN「Prime Brokerage Arrangements」
この仕組みにより、ファンドFは複数の銀行の価格を比較して取引しやすくなり、銀行AはPB(銀行P)を相手として信用リスクを管理できるようになります。そしてPBである銀行Pは、信用や決済管理のサービスを提供することで収益を得ます。
PBが間に入っても、リスクがゼロになるわけではない
銀行Pが両側に対応する取引を持つことで、ドル円の値動きに対する直接的な市場リスクは概ね相殺されます。しかし、万が一ファンドFが損失を支払えなくなっても、銀行Pには銀行Aに対する支払義務が残ってしまうことがあります。また、銀行Aの破綻や、取引情報の不一致、送金の遅延などもリスクとなります。
そのため、PBは厳格に取引枠や担保を管理しています。ギブアップも、無条件にすべて受け入れるわけではありません。外為市場のグローバルな行動原則である「FX Global Code」でも、顧客、執行ディーラー、PBに対して、取引権限と信用枠を適切に監視することが求められています。
証券PBでは、融資と証券貸借が運用を支える
外為PBの仕組みが分かったところで、株式や債券を扱う場合を見てみましょう。ここでは、投資に使う資金や、売却する証券そのものを調達する機能が重要になります。
株式などを担保に、購入資金を借りる
ファンドが自己資金に加えて借入金も活用し、より大きな金額を運用することがあります。このように自己資金に対する投資額の比率を大きくすることを、レバレッジをかけるといいます。投資額が大きくなるため、利益だけでなく損失の影響も大きくなります。
PBは、ファンドが保有する証券などを担保にして融資を行います。ただし、時価1億円の証券を、常に1億円の担保として評価してくれるわけではありません。例えば、担保価値を8,000万円と評価した場合、時価との差である20%がヘアカットに当たります。これは、将来の価格下落などに備えるための安全確保の調整です。実際の融資額は、これに加えて他の条件も踏まえて決定されます。
空売りでは、売るための株式を借りる必要がある
例えば、現在1万円の株式が今後下がると予想したファンドが、その株式を借りて先に売却したとします。その後、予想通り8,000円に値下がりしたところで買い戻して返却できれば、費用を除いた差額の2,000円が利益になります。反対に値上がりしてしまえば損失になります。
この空売りのために必要な株式を調達するのが、証券貸借のサービスです。PBは、自社の調達網などを使って必要な証券を手配します。貸し手には、年金や運用会社などの長期的な資産保有者も含まれます。借りられる量や期間、費用は銘柄によって異なり、途中で返却を求められる場合もあります。
参考:Goldman Sachs「Prime Services」
また、債券市場では、証券を売却すると同時に将来買い戻す約束をするレポ取引も資金調達によく使われます。証券貸借、レポ取引、担保付融資はどれも関係の深いサービスですが、法的な構造や資金・証券の実際の動きはそれぞれ異なります。
担保と証拠金を集約すると、何が変わるのか
PBは顧客に信用や資金を提供する一方で、顧客が支払えなくなるリスクを負っています。その備えとして極めて重要なのが、「担保」と「証拠金」です。
担保とは、約束を果たせなくなったときの損失回収に備えて差し入れる資産のことです。一方、証拠金(マージン)は、取引に伴うリスクや損益の精算に対応するために差し入れる金銭や資産などを指します。担保と証拠金は似た役割を持ちますが、契約上の扱いは取引の種類によって異なります。
例えば、今後の価格変動によるリスクに備えるための「当初証拠金」と、日々の値動きで生じた損益を精算するための「変動証拠金」があります。すべての外為や証券取引で、同じ種類・同じ計算方法の証拠金が求められるわけではありません。
相場が大きく動いたり、預けている担保の価値が下がったりすると、追加で担保の差し入れを求められることがあります。これがマージンコールです。ファンドは、帳簿上で利益が出ていたとしても、指定された時刻までに差し入れられる現金や適格な担保を持っていなければ、資金繰りに窮することになります。
クロスマージンは、複数の取引のリスクをまとめて評価する仕組み
A社の取引に100、B社の取引に100の証拠金が必要な場合、別々に管理していれば合計200を用意しなければなりません。しかし、もし両方の取引にリスクを打ち消し合うような関係があり、契約や制度上それが認められる場合、全体をまとめて評価することで、必要な証拠金を150に減らせるかもしれません。これが、クロスマージンの基本的な考え方です。
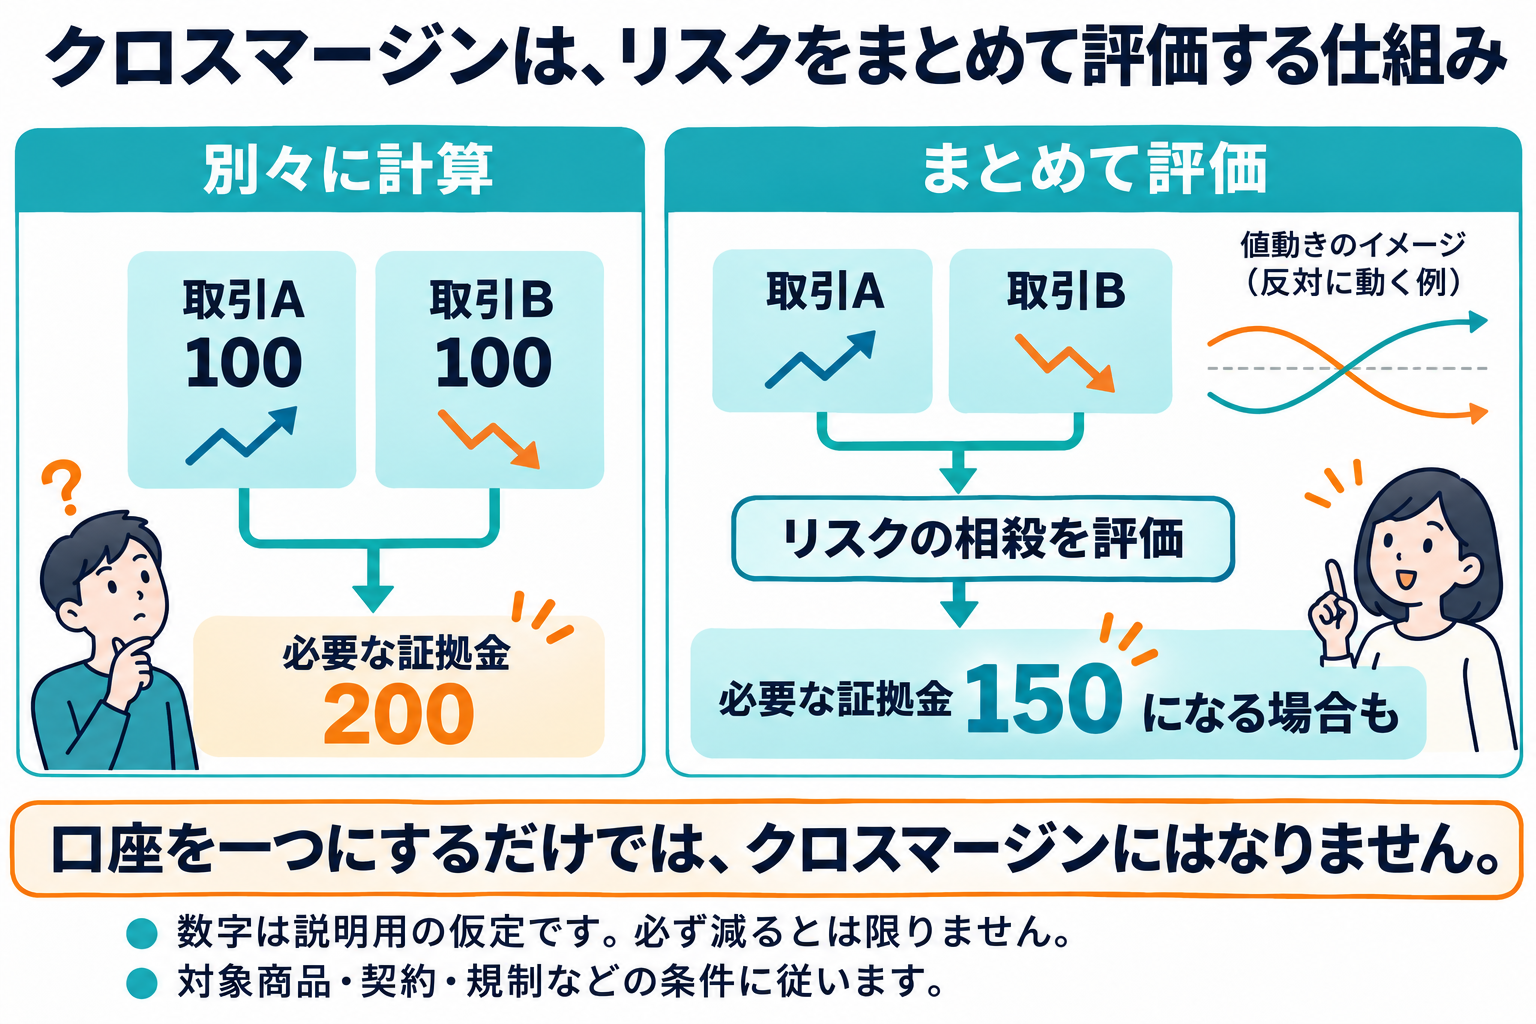
ここで注意したいのは、「資金を一か所に置くこと」と「リスクをまとめて計算すること」は別だということです。口座を一つにまとめただけで、自動的にクロスマージンが適用されるわけではありません。異なる法人や市場をまたぐ場合には、法的に相殺が認められるかどうかも重要なポイントになります。
また、担保として差し入れている資金と、決済日に購入代金として支払う資金も役割が異なります。証拠金を十分に積んでいても、それがそのまま証券代金の支払いに回せるとは限らない点にも注意が必要です。
証券決済における、CCP・CSD・カストディアンの役割分担
次に、株式の受渡しを支える仕組みをもう少し詳しく見てみましょう。名前が似ていて混同しやすいのが、清算機関、証券保管振替機関、カストディアンです。
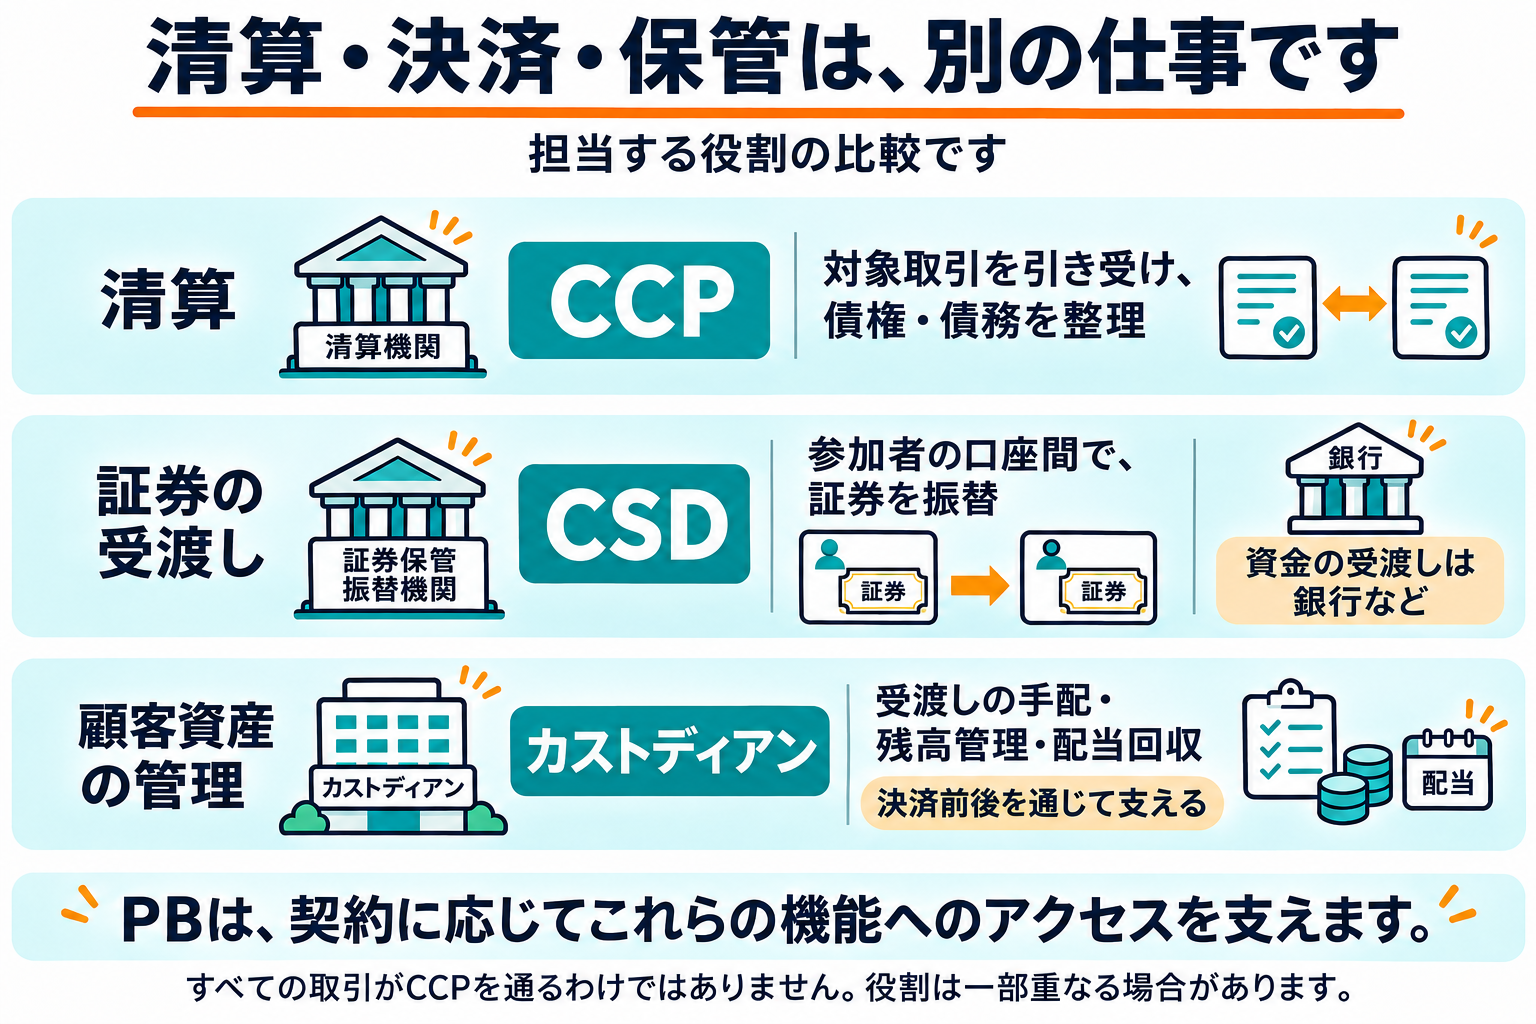
| 機関 | 何を担当するのでしょうか | PBとの違い |
|---|---|---|
| CCP:清算機関 | 対象取引の相手方となり、共通のルールの下で履行を支えます。 | 市場の清算インフラです。顧客向けの融資などをまとめて提供するPBとは役割が異なります。 |
| CSD:証券保管振替機関 | 証券を集中管理し、口座振替によって受渡しを実現します。 | 証券を移す基盤です。一般にPBの信用供与を代わりに行う機関ではありません。 |
| カストディアン | 顧客のために受渡し、保管、配当・利金回収、権利処理などを行います。 | 資産管理が中心です。PBの融資や証券貸借とは、重なる部分があっても別の機能です。 |
CCPは、参加者間の取引の履行を引き受ける
買い手側の証券会社と売り手側の証券会社の間に清算機関(CCP)が入ると、両者の対象となる債権・債務がCCPに対するものに置き換わります。CCPは、参加資格の審査、証拠金、清算基金、参加者が破綻した際の手続きなどを組み合わせて、確実な決済履行を支えます。
また、複数の取引を差し引くネッティングも行います。例えば、同じ銘柄を同じ決済日で100株買い、70株売っていた場合、ルールに従って「差引30株を受け取る」という形に集約できます。PBとの契約で行う相殺と、CCPが行う多者間の相殺は、区別して理解しましょう。
カストディアンは、投資家と現地市場をつなぐ
海外に投資する場合、複数の国の資産管理を統括する「グローバル・カストディアン」と、各市場の制度や実務に対応する「現地カストディアン」を利用することがよくあります。
例えば、ファンドがグローバル・カストディアンに海外証券の管理を依頼すると、その先で現地のカストディアンや自社拠点が現地CSDにつながり、受渡しや保管管理を支えます。
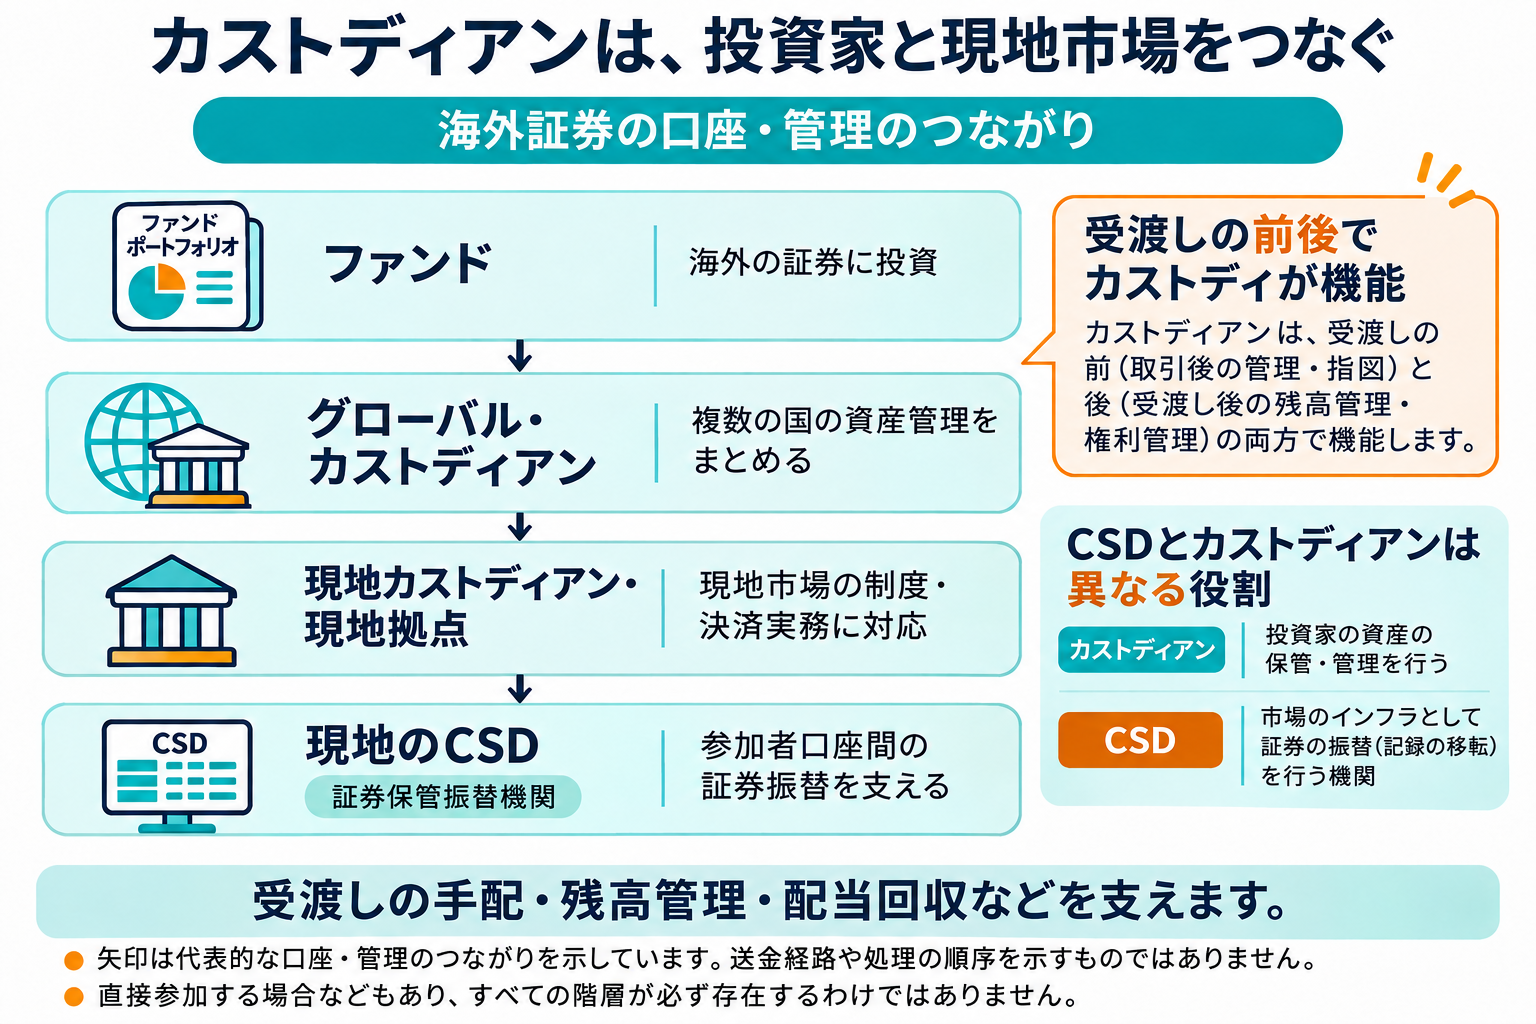
電子化された証券は、紙を倉庫に置くだけで管理されているわけではありません。CSDの口座、カストディアンの口座、そして顧客別の帳簿がデータとして連動し、残高を記録しています。誰の権利がどの口座にどのように記録されるかは、口座の構造や現地の法律によって異なります。
日本と米国の主な機関の対応
| 市場・対象 | 主な清算機関 | 証券の管理・振替の基盤 |
|---|---|---|
| 日本の取引所株式など | JSCC | 証券保管振替機構(保振・JASDEC) |
| 日本国債 | 清算対象取引ではJSCC | 日本銀行・日銀ネット国債系 |
| 米国株式など | 主にNSCC | 主にDTC |
| 国際債券など | 商品・取引によって異なります。 | Euroclear Bank、ClearstreamなどのICSD(国際証券保管振替機関) |
米国のNSCCとDTCはどちらもDTCCグループの傘下にありますが、担当する役割は異なります。日本でも、保振とJSCCをひとつの機関として考えないことが大切です。
出典:保振の業務説明、JSCCの決済説明、DTCCのグループ会社説明、Euroclearの決済サービス説明
さらに、証券会社間の取引と、証券会社から顧客のカストディアンへの受渡しは、別の関係です。前者をストリートサイド、後者をカスタマーサイドと呼ぶことがあります。日本では、カスタマーサイドの一般振替DVP決済において、ほふりクリアリング(JDCC)が関係する場合があります。
証券と外為の受渡しを守る「DVP」と「PvP」
証券を買うときには、「代金を払ったのに証券が届かない」という事態を防ぐ必要があります。同様に外為取引でも、「円を払ったのにドルが届かない」という問題があります。これらの受渡しを相互に条件付ける仕組みが、DVPとPvPです。
| 仕組み | 交換するもの | 防ごうとすること |
|---|---|---|
| DVP(Delivery versus Payment) | 証券と資金 | 証券か代金だけを渡して、その対価を受け取れない事態 |
| PvP(Payment versus Payment) | 通貨と通貨 | 一方の通貨だけを支払い、もう一方を受け取れない事態 |
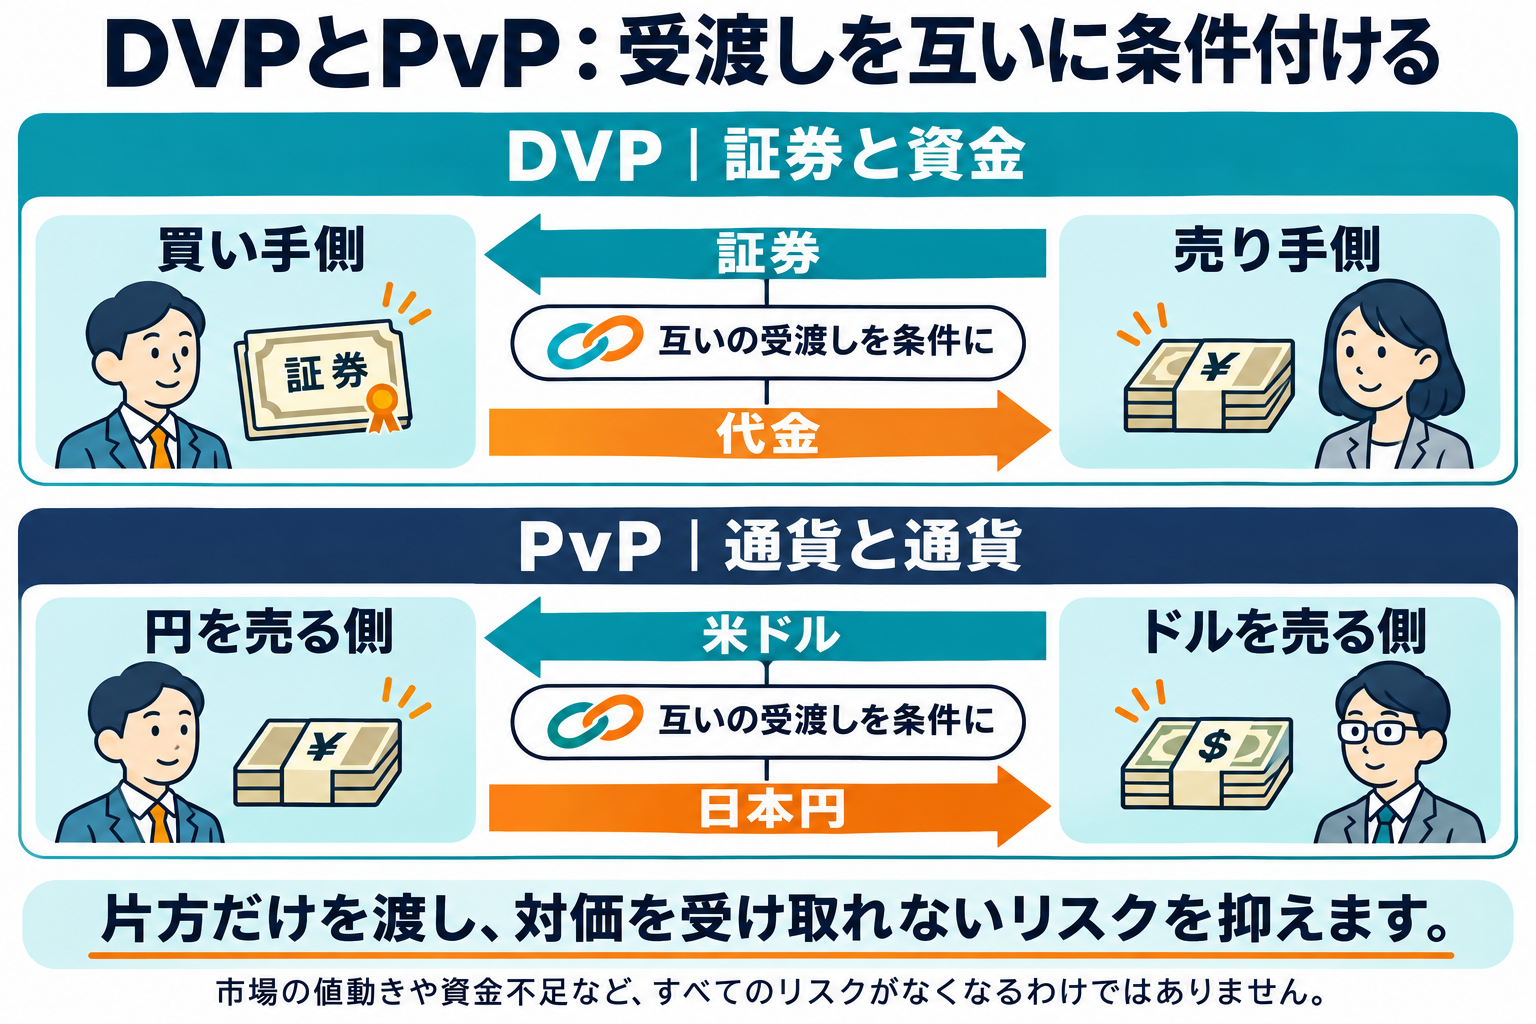
DVPは、証券の引渡しと代金の支払いを相互に条件付けます。日本銀行も、取りはぐれリスクを回避するための仕組みとして説明しています。
出典:日本銀行「DVPとは何ですか?」
外為の代表的なPvP決済基盤がCLSです。対象となる取引について、二つの通貨の受渡しを結び付けます。顧客は、決済メンバーとなっている金融機関を通じてこれを利用することもできます。ただし、対象となる通貨、取引、時間的な締切などの条件があり、すべての外為取引がCLSで決済されるわけではありません。
出典:CLS「CLSSettlement」
ここで、CLSとCCPも区別しておきましょう。CLSは通貨の受渡しを支える仕組みであり、通常のCCPのように元の取引の契約相手を置き換えるものではありません。
出典:BIS「How CLS works」
コルレス銀行とSWIFTは、どこで関係するのか
日本の銀行が米ドルを支払うとき、米国などの銀行に保有しているドル口座を利用することがあります。他行のために、こうした口座や送金の機能を提供するのが「コルレス銀行」です。口座を保有する銀行側から見るとノストロ口座、口座を提供する銀行側から見るとボストロ口座と呼びます。
銀行間の支払いには、同じ銀行内での口座振替で済む場合もあれば、現地の資金決済システムなどを使う場合もあります。SWIFTは、その際の支払指図や証券決済指図などを伝える通信基盤です。「メッセージを送る処理」と「口座上で資金を動かす処理」を分けると、役割が分かりやすくなります。
参考:FDIC「International Banking」、SWIFT「What is Swift?」
DVPやPvPを利用しても、資産の値下がり、必要資金の不足、事務手続きの誤りなどがなくなるわけではありません。PBによる信用管理、CCPによる清算、DVP・PvPによる受渡しの管理は、それぞれ異なるリスクに対応しているのです。
海外証券の購入プロセスを、最初から最後まで追ってみよう
ここまでに登場した役割を、日本のファンドが米国株を100万ドル分購入する例につなげてみましょう。まずは自己資金で買い、証券会社、銀行、カストディアンをそれぞれ個別に利用する場合を考えます。
- 運用会社が購入を決める
投資方針やリスクを確認し、証券会社に注文を出します。 - 証券会社が売買を執行する
市場で注文が成立し、銘柄、数量、価格などが決まります。 - 取引をファンドに配分し、受渡条件を確認する
証券会社やカストディアンなどの間で、金額、決済日、口座情報を照合します。 - 購入代金の米ドルを用意する
銀行や外為ディーラーなどからドルを買い、決済に使う口座に用意します。 - 証券と代金を受け渡す
必要な清算を経て、証券決済の基盤と銀行口座を通じて、株式を受け取り、ドルを支払います。 - 保有後の管理を行う
カストディアンが残高や配当などを管理し、運用会社が損益や投資リスクを確認します。
ドルを買う条件が決まっただけでは、支払いの準備は完了しません。外為取引を決済してドルを受け取り、株式代金の支払いに使う口座へ、締切までに用意する必要があります。
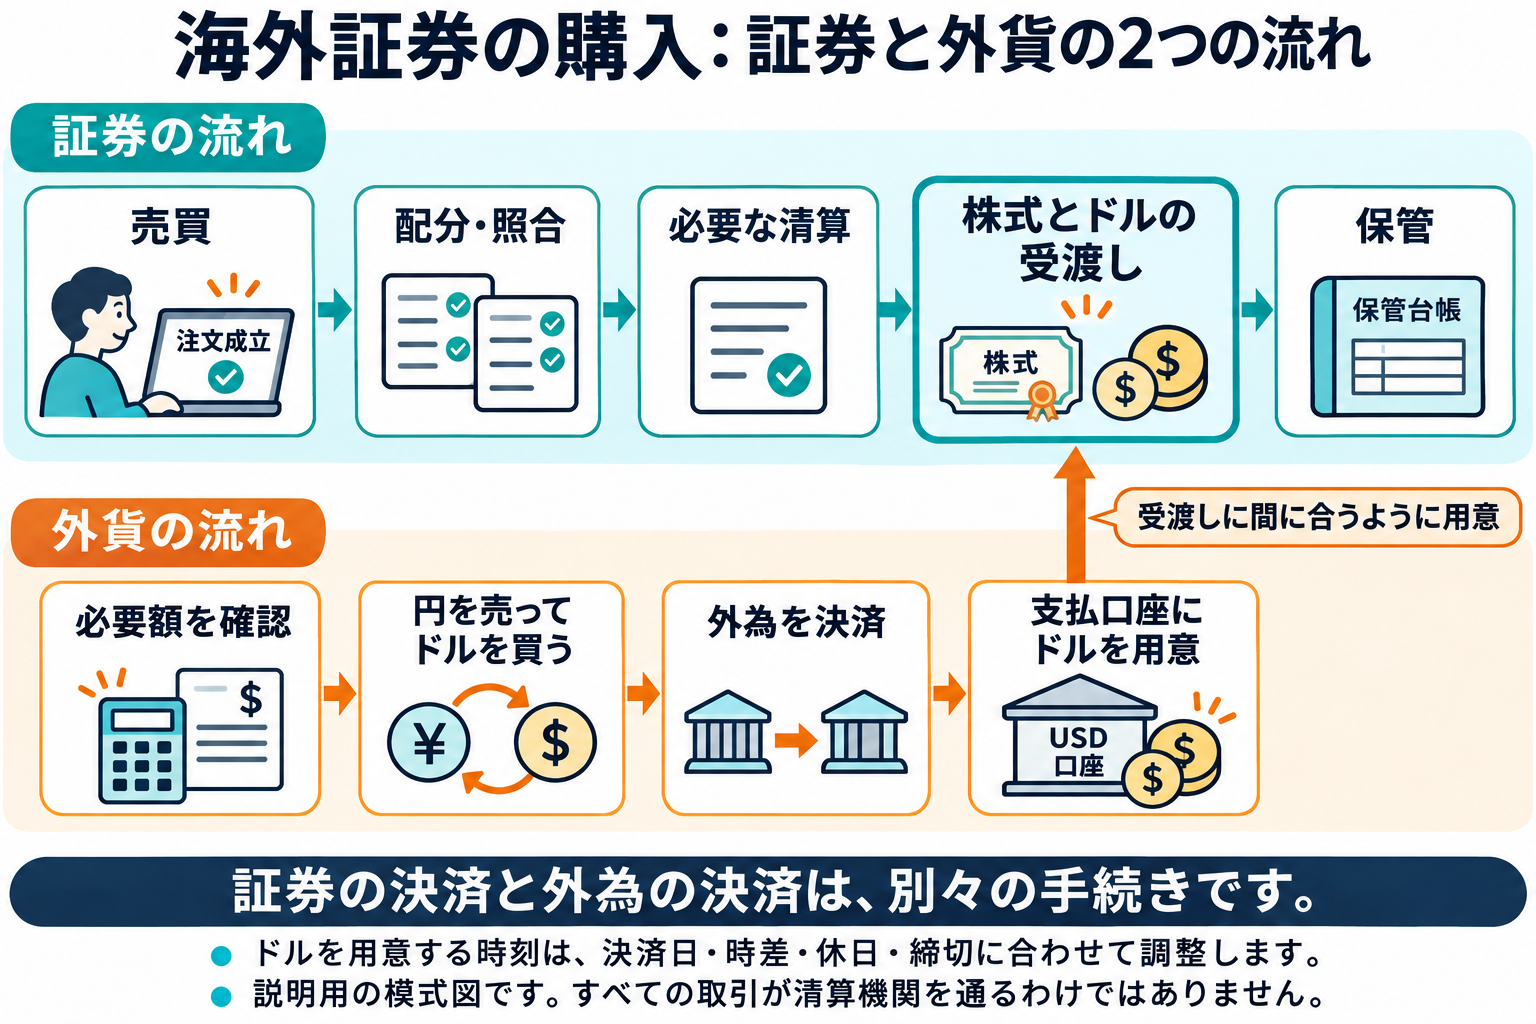
重要なのは、証券の決済と外為の決済は、自動的に一つの処理になるわけではないということです。外為をPvPで決済し、株式をDVPで決済しても、両者の間でドルを間に合わせる調整が別途必要になります。
米国株式などの標準的な決済サイクルは、例外を除き「T+1」です。Tは約定日、+1はその1営業日後を意味します。一方、外為の受渡日は通貨ペアや取引条件によって異なります。そのため、当日物や翌日物の外為取引、事前のドル保有、短期借入などで調整する場合があります。時差、休日、銀行の締切にも注意が必要です。
PBを利用する場合は、この流れに信用の提供、購入資金の融資、担保管理などが加わります。外為の取引をFX PBに集約することもできます。ただし、PBを使わず、各金融機関と直接契約して投資することも可能です。
ドルを用意することと、為替リスクを抑えることは別
株式購入のためにドルを買った後も、円で見た資産価値はドル円の変動に影響されます。そこで、将来ドルを売って円を買う契約などを使い、為替リスクを抑えることがあります。これを為替ヘッジといいます。
| 主な外為商品 | 基本的な仕組み | 用途の例 |
|---|---|---|
| スポット | 近い受渡日に二通貨を交換します。 | 証券の購入代金や貿易代金の両替 |
| フォワード | 将来の受渡日の交換レートをあらかじめ決めます。 | 将来の外貨収支や資産の為替ヘッジ |
| FXスワップ | 二つの受渡日で、反対方向の通貨交換を組み合わせます。 | 一時的な外貨調達や受渡日の調整 |
| NDF | 契約レートと所定の参照レートとの差額を、通常はドルなどで決済します。 | 現物通貨の受渡しに制約がある通貨などのヘッジ |
| 通貨オプション | 一定条件で通貨を売買する権利を取引します。 | 為替変動に対する備えを設計する取引 |
FXスワップでは、例えば円を渡してドルを受け取り、後日ドルを返して円を受け取ることで、一定期間のドル調達ができます。フォワードやFXスワップの価格には、二通貨の金利差や資金需給などが反映されます。
参考:HSBC「Managing Currency Risk」
PBの収益源と、顧客・PBの双方が負うリスク
PBは、提供するサービスに応じてさまざまな収益を得ています。信用や取引管理の手数料、融資金利と資金調達費用の差額、証券貸借の料金、執行や清算に関する手数料などがその例です。収益の組合せは、外為中心か証券中心か、融資をどれだけ提供するかなどによって変わります。
顧客にとっては、価格のよい相手を選びやすくなること、担保や事務を集約できること、資金を効率的に使えることが利点です。一方で、PBとの関係に業務が集中するため、そのPBに問題が起きたときの影響も考える必要があります。
| 主なリスク | どのような問題でしょうか |
|---|---|
| 信用リスク | 顧客、PB、取引相手などが約束した支払いを果たせなくなる可能性です。 |
| 市場リスク | 為替、株価、金利などの変動で損失が生じる可能性です。 |
| 流動性リスク | 必要な時刻に資金を用意できない、資産を希望する価格で売れない、といった可能性です。 |
| 決済リスク | 受渡しが遅れたり、自分だけが支払って対価を受け取れなくなったりする可能性です。 |
| 事務・システムのリスク | 口座情報の誤り、取引データの不一致、通信障害などで処理が滞る可能性です。 |
| 法的なリスク | 破綻時の相殺、担保処分、顧客資産の返還などが、想定どおりに進まない可能性です。 |
特に、PBに預けた資産がどのように保管され、担保としてどう扱われるかは重要です。分別管理の有無、担保の再利用、所有権の移転などの条件によって、PBが破綻したときの回収方法や返還までの時間が変わり得ます。「大手のPBだから」という理由だけで、すべての資産が無条件に同じように保護されるとは考えないようにしましょう。
複数のPBを利用して業務を分散する顧客もいます。ただし、分散すると担保や事務も分かれるため、集約による効率との兼ね合いが生まれます。
ここまでの知識で、Ripple Primeのサービスを読み解いてみよう
Rippleは、2025年10月24日にHidden Roadの買収完了を発表し、同社が「Ripple Prime」になったと説明しました。Hidden Roadは非銀行のプライムブローカーで、外為、デジタル資産、デリバティブ、スワップ、債券などを対象に、プライムブローカレッジ、清算、資金調達のサービスを提供していました。
つまり、Ripple Primeを理解する第一歩は、機関投資家の取引を、信用・清算・資金調達の面から支える事業であると捉えることにあります。大手銀行が提供してきたPBの仕組みを知ることは、非銀行であるRipple Primeを理解するためにも役立ちます。
「清算サービスを提供する」と「CCPである」は違う
PBなどが顧客に清算サービスを提供する場合、必要な参加資格や契約を通じて、清算機関へのアクセスを支えることがあります。その事業者自身がCCPである、という意味とは限りません。サービスの説明では、誰が顧客の契約相手になり、どの清算機関を使うのかを確認すると理解しやすくなります。
RLUSDを担保に使う意味を考える
Rippleは、2025年10月の買収完了時点で、RLUSDが一部のプライムブローカレッジ商品で担保として利用されていると説明しました。この記事の担保の説明に当てはめると、顧客の取引リスクに備えて差し入れる資産の一つとして使われている、と理解できます。
出典:同公式発表
ただし、「担保に使える」ということと、「どの顧客も、どの取引でも、購入代金としてそのまま支払える」ということは別です。担保として認めるか、いくらに評価するか、いつ差し入れられるかは、商品や契約、運用体制などによって決まります。
クロスマージンは、取引をまたぐ資金効率につながる
Rippleは2025年11月3日、米国の機関投資家向けにデジタル資産の現物プライムブローカレッジ機能を発表しました。その説明では、店頭の現物取引や保有資産を、店頭スワップ、CMEの先物・オプションなどを含むデジタル資産ポートフォリオとクロスマージンできるとしています。
さらに2026年8月27日のDelta One事業の発表では、米国上場株式、指数、デジタル資産を対象とするトータル・リターン・スワップ(TRS)などを説明しています。TRSは、現物を直接保有せず、その値動きや配当などに連動する損益をやり取りする契約です。通常、資金調達費用なども支払います。株式を現物で買い、カストディアンに保管する方法とは、契約や資産の持ち方が異なります。
これらの説明は、「対象商品を増やす」「取引相手との関係を集約する」「ポートフォリオ全体で担保を評価する」という、ここまで学んだPBの役割につながります。
Ripple Prime・RLUSD・XRP・XRP Ledgerを分けて考えよう
| 名称 | この記事で押さえる位置付け |
|---|---|
| Ripple Prime | 機関投資家向けにPB、清算、資金調達などを提供する事業・サービスです。 |
| RLUSD | 米ドル建てのステーブルコインです。対象商品では担保などの用途があります。 |
| XRP | XRP Ledgerのネイティブな暗号資産です。Ripple Primeというサービスそのものとは異なります。 |
| XRP Ledger(XRPL) | 資産の記録や移転などを処理するブロックチェーンです。PB契約、顧客審査、融資判断などとは異なる層の仕組みです。 |
Rippleは2025年4月の買収発表で、Hidden Roadのポストトレード業務をXRPLに移す方針を示していました。これは、約定後の業務にブロックチェーンを利用する計画です。その発表だけから、すべての取引や証券決済が既にXRPL上で完結している、と読み替えることはできません。
Ripple Primeの利用が増えること、RLUSDが担保に使われること、XRPL上の処理が増えること、XRPそのものが利用されることは、それぞれ確認する対象が異なります。どの機能で、どの資産や台帳を使うのかを、一つずつ追うことが大切です。
サービスの範囲や利用条件は変わるため、実際の提供内容は、最新の公式資料と契約相手の法人ごとに確認する必要があります。
初心者が混同しやすい疑問(FAQ)
Q. PBは、注文を取り次ぐ普通のブローカーと同じですか?
A. ブローカーには注文の取次ぎを中心にする事業者もありますが、PBは、信用、融資、証券貸借、担保管理などを組み合わせ、取引を継続するための基盤を提供します。両方の機能を同じ金融グループが提供することもあります。
Q. PBを使えば、どの銀行とも無制限に取引できますか?
A. できません。取引先、商品、通貨、満期、限度額などは契約で定められます。電子取引基盤に接続できても、十分な信用枠がなければ、注文が成立しない場合があります。
Q. PBは、必ず銀行が提供するものですか?
A. 銀行グループが提供する場合も、非銀行の事業者が提供する場合もあります。非銀行PBも、決済、資金調達、清算などで銀行や市場インフラとつながっています。Ripple Primeは、非銀行PBを理解する具体例になります。
Q. プライム・オブ・プライム(PoP)とは何ですか?
A. 上位のPBを利用する事業者が、その信用や市場アクセスなどを、さらに下位の顧客に提供する構造です。顧客はPoP業者と契約するため、上位PBとの直接契約と同じ関係になるわけではありません。
参考:BISのPoPに関する解説
Q. ブロックチェーンで速く送金できれば、信用枠や担保は不要になりますか?
A. 資産移転にかかる時間が短くなれば、受渡し前に抱えるリスクや事務負担が減る可能性はあります。それでも、融資の返済、デリバティブの将来の損益、担保価値の下落、現金への換金などの問題は残ります。移転を処理する技術と、信用を提供する金融サービスを分けて考える必要があります。
Q. PBの取扱高は、売上高やXRPの購入額と同じですか?
A. 異なります。取扱高や清算額は、サービスを通じて処理した取引の規模を示します。売上高は手数料や金利収入などであり、利益はそこから費用などを差し引いたものです。システム上の取扱高が大きくても、その金額のXRPを購入したことにはなりません。
用語を確認しながら、公式発表を読んでみよう
最初からすべての略語を覚える必要はありません。公式発表で分からない言葉が出てきたときには、次の表に戻って確認してみてください。
| 用語 | 意味 |
|---|---|
| 機関投資家 | 年金、保険会社、運用会社など、まとまった資金を運用する主体です。 |
| カウンターパーティ | 取引の契約相手です。 |
| 流動性 | 文脈により、売買のしやすさや、支払いに使える資金を意味します。 |
| ポジション | 保有資産や契約によって生じている、価格変動などへの持ち高です。 |
| エクスポージャー | 値動きや相手の破綻などの影響を、どれだけ受けるかという度合いや金額です。 |
| デリバティブ | 株式、金利、為替などをもとに価値や損益が決まる金融取引です。 |
| 店頭取引(OTC) | 取引所での売買とは異なり、当事者間などで条件を合意する取引です。 |
| ギブアップ | 所定の条件に従い、取引をPBなどに引き受けてもらう手続きです。 |
| ポストトレード | 照合、清算、決済、担保管理など、約定後に行う業務です。 |
| ネッティング | 取引や債権・債務などを、ルールや契約に従って相殺することです。 |
| クロスマージン | 対象となる複数の取引のリスクをまとめて評価し、証拠金を計算する仕組みです。 |
| ファンド管理会社 | ファンドの会計や基準価額の計算などを担います。資産の保管管理とは別の役割です。 |
Ripple Primeの説明を読むときは、まず「顧客は誰か」「何の取引を扱うのか」を確認します。次に、「信用や資金を提供するのは誰か」「どこで清算・決済するのか」「何を担保にするのか」を追ってみましょう。この順序で読むと、新しい商品や技術の発表も、金融市場の中でどの仕事を変えようとしているのかが見えてきます。
関連する基礎知識として、当サイトの「Rippleが解決する現実の問題」では、銀行間決済やコルレス銀行なども取り上げています。Ripple Primeに関する事実は、本文中にリンクした日付ごとの公式発表と合わせて確認してください。