
ここで、SEC(米証券取引委員会)との訴訟で最大の焦点となった重要な区別を確認しておきましょう。同じ「XRP」という暗号資産であっても、その販売方法や取引の形態が異なると、法的な評価はどのように変わるのでしょうか。
同じ資産でも「取引の形」によって評価が変わる
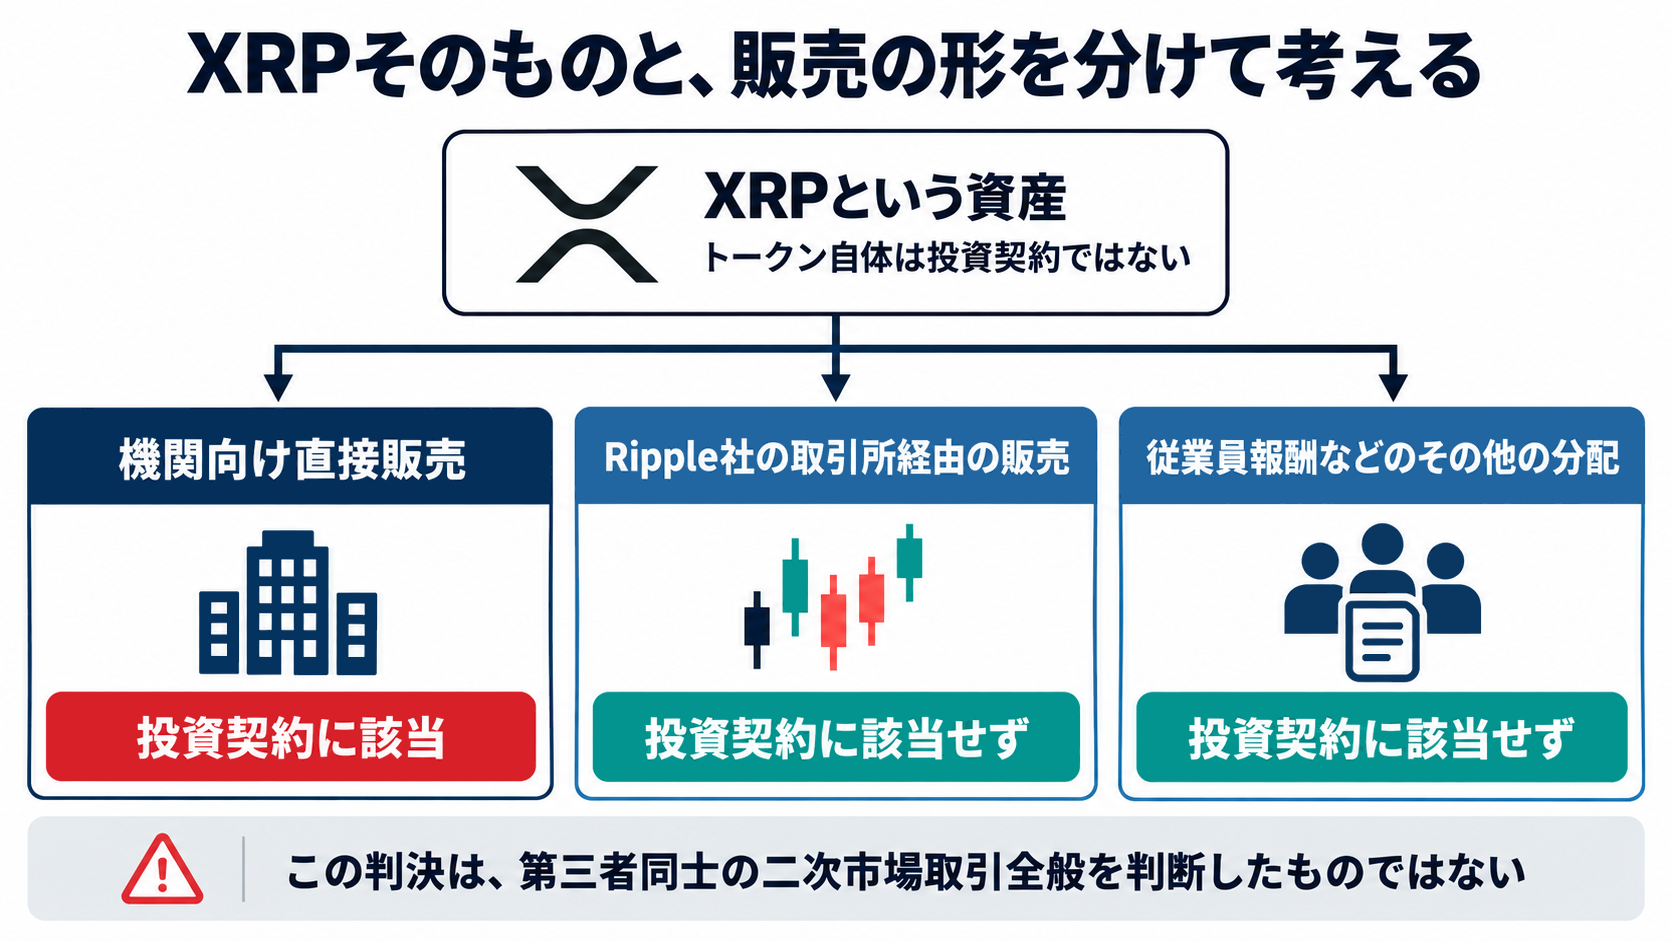
裁判所による判断の出発点として、トーレス判事はまず「XRPというデジタルトークンそのものは、それ単体でHoweyテストの要件を満たす契約、取引、または仕組みではない」と述べました。
これは非常に重要な区別ですが、「XRPが関わるすべての募集や販売が、自動的に証券法の対象外になる」という意味ではありません。
分かりやすい例として、不動産を思い浮かべてみてください。土地そのものは単なる「モノ」であり、当然ながら証券ではありません。しかし、「土地の販売」と「事業者が開発して得られた運営利益を分配する約束」がセットになっていれば、その取引全体は「投資契約(証券)」とみなされることがあります。
これとまったく同じ理屈です。XRP自体の性質ではなく、「どのような取引の一部として販売されたのか」という販売時の実態によって、法的な評価が分かれることになります。
機関向け直接販売:なぜ「投資契約」とされたのか
たとえば、Ripple社が顧客企業などの相手方と書面で正式な契約を交わし、XRPを直接販売したケースを考えてみます。
この場合、買い手はRipple社に直接代金を支払い、Ripple社はその資金を使って自社の事業を進めます。もし会社側が買い手に対して「今後XRPの用途や市場を拡大していく」と説明していれば、買い手は「Ripple社の事業努力によってXRPの価値が上がり、将来の利益につながるだろう」と合理的に期待することになります。
こうした事情から、トーレス判事は機関向け直接販売について、Howeyテストの基準を満たす「投資契約」に該当すると判断しました。
プログラマティック販売とその他の分配:何が違ったのか
一方で、暗号資産取引所などを通じた販売はどうでしょうか。
取引所で匿名の注文を出す一般の買い手は、自分が買っている相手がRipple社なのか、それとも別の一般保有者なのかを知る由もありません(板取引によるブラインド取引)。そのため判事は、裁判で審理されたRipple社による取引所経由の販売(プログラマティック販売)について、Ripple社から直接購入した買い手と同じような「Ripple社の努力に起因する合理的な利益の期待」を認めることはできない、と判断しました。
また、従業員への報酬や事業開発パートナーへの助成といった「その他の分配」についても、受け取る側がRipple社に対して明確な金銭的対価を投じてXRPを買い入れたわけではないため、投資契約の要件(資金の投資)を満たさないと結論づけられました。
判決が定めた明確な範囲
この判決は、「XRPというトークンはどんな取引でも証券である」と断定したわけでもなければ、逆に「XRPを使う取引はすべて証券法の対象外である」と免罪符を与えたわけでもありません。
裁判所は、次の点を厳密に切り分けて判断を下しました。
- トークンという「資産そのもの」
- 販売時になされた「契約や説明」
- 買い手が支払った「対価の性質」
また、この判決は取引所における第三者同士の二次市場取引全般の適法性まで網羅的に確定させたものでもありません。
「資産そのもの」と「取引の形態」を分けて捉えるというこの基本的な枠組みを押さえておくと、その後に続く救済命令(罰金等の判断)や、控訴審で争われる論点の範囲についても、迷わずに読み解くことができるようになります。