
ATMで1万円を引き出すと、銀行口座の預金残高が減り、代わりに財布の中の「日本銀行券(お札)」が増えますよね。私たちの手元では、単に1万円の姿がデータから紙へと変わっただけのように見えます。しかし実はこのとき、銀行や日本銀行(日本の中央銀行)の帳簿の上でも、目に見えない変化が起きています。
ここで注意したいのは、「中央銀行がお札をたくさん印刷すれば、私たちの預金も自動的に増えて経済が豊かになる」というような単純な話ではないということです。中央銀行の本当の役割は、世の中の金利や、銀行同士のお金のやり取り(資金決済)に働きかけることで、私たちがローンを組んだり、企業がお金を使ったりする際の「条件」をコントロールしていくことなのです。
日本銀行の仕事を「お札を印刷すること」とだけ捉えてしまうと、経済を支える「銀行同士の支払い」という大切な仕組みを見落としてしまいます。日本銀行は、お札を発行するだけでなく、民間の銀行が日本銀行に持っている専用の口座「日銀当座預金」を管理し、銀行同士が安全にお金をやり取り(決済)するための巨大なシステムを運営しています。
また日本銀行は、政策金利(中央銀行が設定する基準となる金利)を調整したり、金融市場でお金を供給・吸収したりすることで、民間の銀行がお金を調達するときの「コスト」に直接働きかけます。この銀行への働きかけが巡り巡って、企業が工場を建てるための資金や、私たちが家を買うときの住宅ローンなどの金利へとつながっていく仕組みです。ただし、具体的にどのような目標を立てて、どの手段を使うかは、その時々の経済状況によって変化します。
たとえば、日本銀行が民間の銀行から国債(国の借金証書のようなもの)を買い取ったとしましょう。すると、日本銀行の持ち物(資産)として国債が増え、その代金として、銀行が持っている日銀当座預金の残高が増えるのが一般的です。反対に、日本銀行が持っている資産を売却すれば、銀行間の決済に使える「準備預金(当座預金)」は減る方向へ動きます。
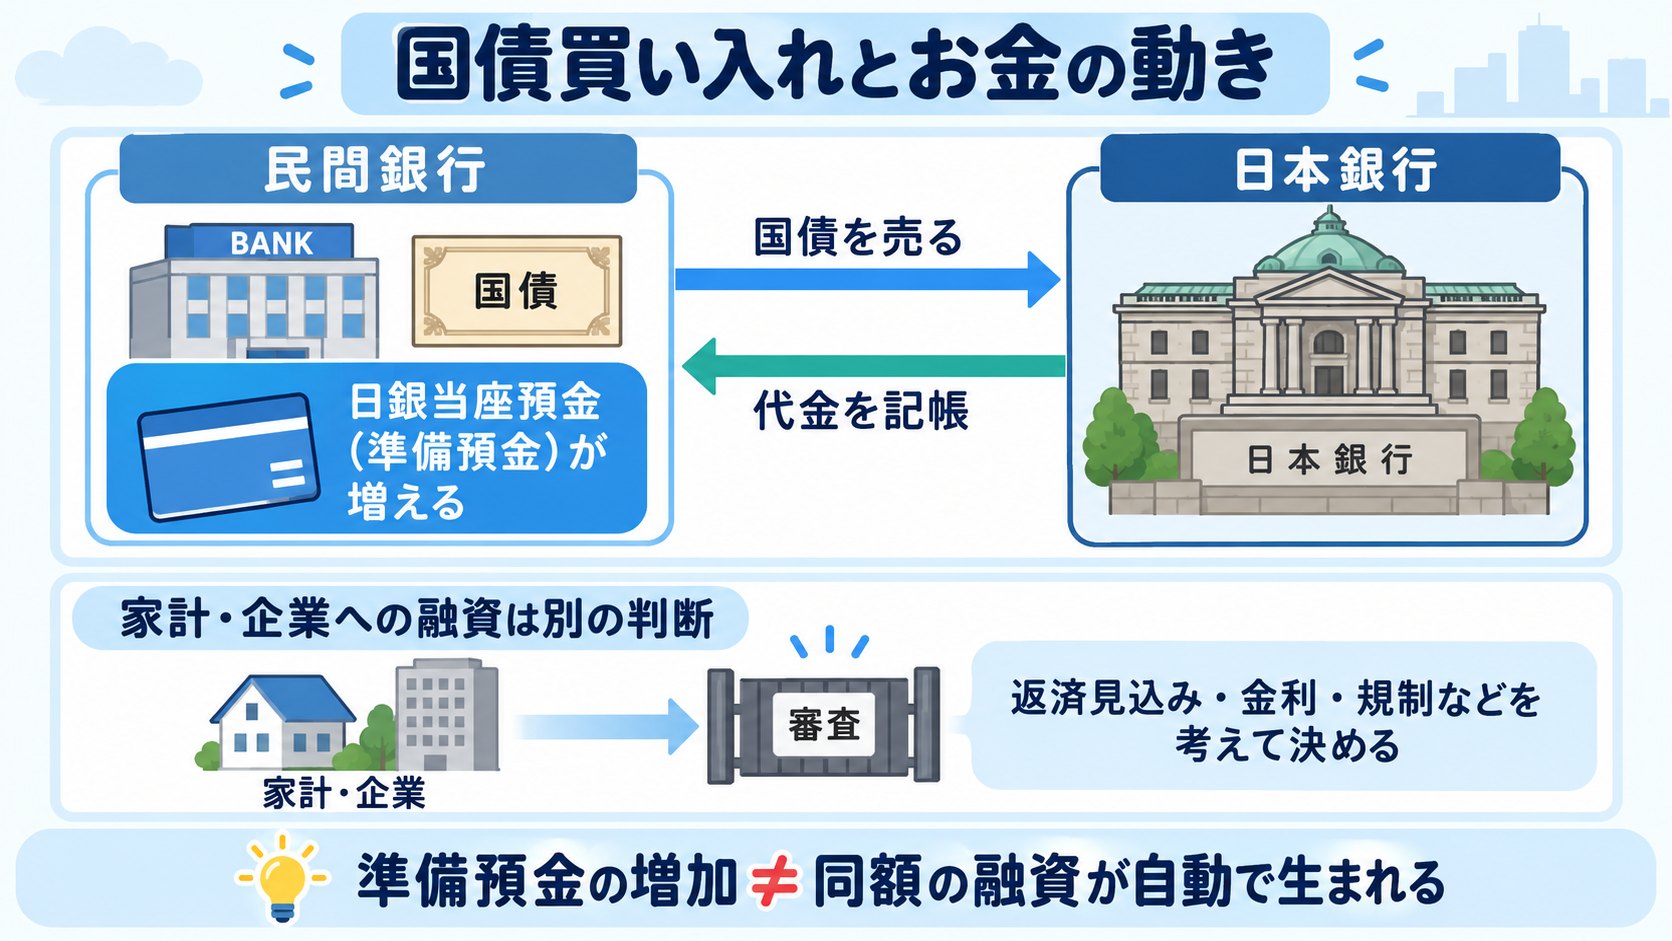
しかし、ここで気をつけたいポイントがあります。日本銀行が国債を買って銀行の準備預金を増やしたからといって、その増えた分と同じ金額の住宅ローンが、翌日にすぐ世の中に生まれるわけではないのです。なぜなら、民間の銀行は「この人や企業はちゃんとお金を返してくれるだろうか」という返済見込みや、銀行自身の体力(自己資本)、法律などのさまざまな規制、金利、そして世の中の景気を総合的に、かつ慎重に判断してから融資(貸し出し)を行うからです。前節でお伝えした「内生的貨幣供給(世の中のお金は、銀行が貸し出しを行うことで生まれるという考え方)」とは、まさにこの「銀行の判断」が間に挟まっていることを示していました。
日本銀行が政策金利を変更したときも同じです。金利が変わると、まずは銀行同士がお金を貸し借りする際のコストが変わります。その影響を受けて、銀行は私たちが利用する預金の金利や、ローンなどの貸出金利を見直します。すると今度は、家計や企業が「今は貯金しよう」「金利が低いからお金を借りて投資しよう」と行動を変え、結果的に世の中全体の消費(支出)や物価へと影響が波及していくのです。
ただし、この影響がどれくらいのスピードで、どの程度の規模で広がるかは、銀行同士の競争の激しさや、人々が将来の景気をどう予想しているかによって大きく変わってきます。つまり中央銀行は、「あなたの預金残高をいくらにしなさい」と直接コントロールしているわけではなく、人々がお金を借りたり使ったりする際の「環境や条件」を整えることで、経済を裏から支えていると言えます。
一方で、お札などの「現金」そのものに対するニーズも、もちろん世の中にはあります。私たちがお金を引き出そうとする場合、銀行はATMに補充するための紙幣を十分に用意しておかなければなりません。銀行が日本銀行から新しい紙幣を引き出す際には、銀行が持っている日銀当座預金などの残高を減らす形で交換が行われます。逆に、私たちが現金を銀行に預け入れ、銀行がそれを日本銀行に戻せば、動きはちょうど逆になります。
ここで起きているのは、単に「預金というデータ」と「現金という紙」の形が入れ替わっただけです。銀行が誰かに新しくお金を貸し出した(融資した)わけではありません。そのため、「世の中に出回っているお札の枚数が増えた」ということだけを見て、「経済全体で動いているお金(信用量)も同じだけ増えたのだ」と単純に判断することはできないのです。
近年話題になっている新しいテクノロジーについても触れておきましょう。たとえば、Ripple社の国際送金の技術は、海外へお金を送る際の指示や、違う通貨同士を交換する仕組みを改善する可能性を持っています。しかし、最終的にお金を受け取る人が「日本円」や「米ドル」といった普通の預金として受け取るのであれば、最後はどうしても、それらの通貨を扱う従来の銀行や決済システムへとつながることになります。
つまり、どれほど画期的な新しい技術が登場したからといって、中央銀行が行う金融政策の影響や、銀行がお金を貸す際のリスク(信用リスク)が完全に消えてなくなるわけではないのです。新しい技術を見るときは、「現在の金融の仕組みのどこを、より速く、より確実に、そしてより低コストで動かせるようにしているのか」という点に注目することが大切です。
こうした「お金の動き方の違い」や「決済の仕組み」を頭に入れていただいたうえで、次の節では、日本の銀行券(お札)に関するルールと、世界共通の銀行のルール(国際規制)について整理していきましょう。