
企業が銀行から100万円を借りる契約を結んだとき、銀行員が金庫から100万円の札束をわざわざ取り出してくるわけではありません。実は、銀行の帳簿(システム上のデータ)に、企業への「貸出金」と、企業が自由に使える「預金」が同時に記録されるだけなのです。では、私たちの口座にある「お金」という数字は、いつ、どのようにして生まれるのでしょうか。ここでは、イングランド銀行(イギリスの中央銀行)も解説している「信用創造」という仕組みについて、まずは「100万円の貸出しと返済」というシンプルな取引の例から見ていきましょう。
企業が100万円を借りると、その企業の口座には新しく100万円の預金が記帳されます。このとき、銀行の帳簿では、後で企業から返してもらう権利である「貸出金」が『資産』となり、いつでも企業に支払う義務(約束)である「預金」が『負債』として扱われます。逆に、企業の帳簿では、自由に使える「預金」が『資産』となり、後で銀行に返す「借入金」が『負債』となります。銀行と企業の双方の帳簿に同じ100万円が同時に現れるこの仕組みを見れば、銀行が「事前に別の預金者から100万円を集めてきて、それを渡しているわけではない」ことが分かります。イングランド銀行が「融資が預金を生み出す」と説明しているのは、まさにこの記帳の順番のことなのです。国定信用貨幣論を論じた「富国と強兵」の著者である中野剛志氏も、信用創造を論じる際にはこの「銀行の貸出しと預金の関係」を非常に重視しています。
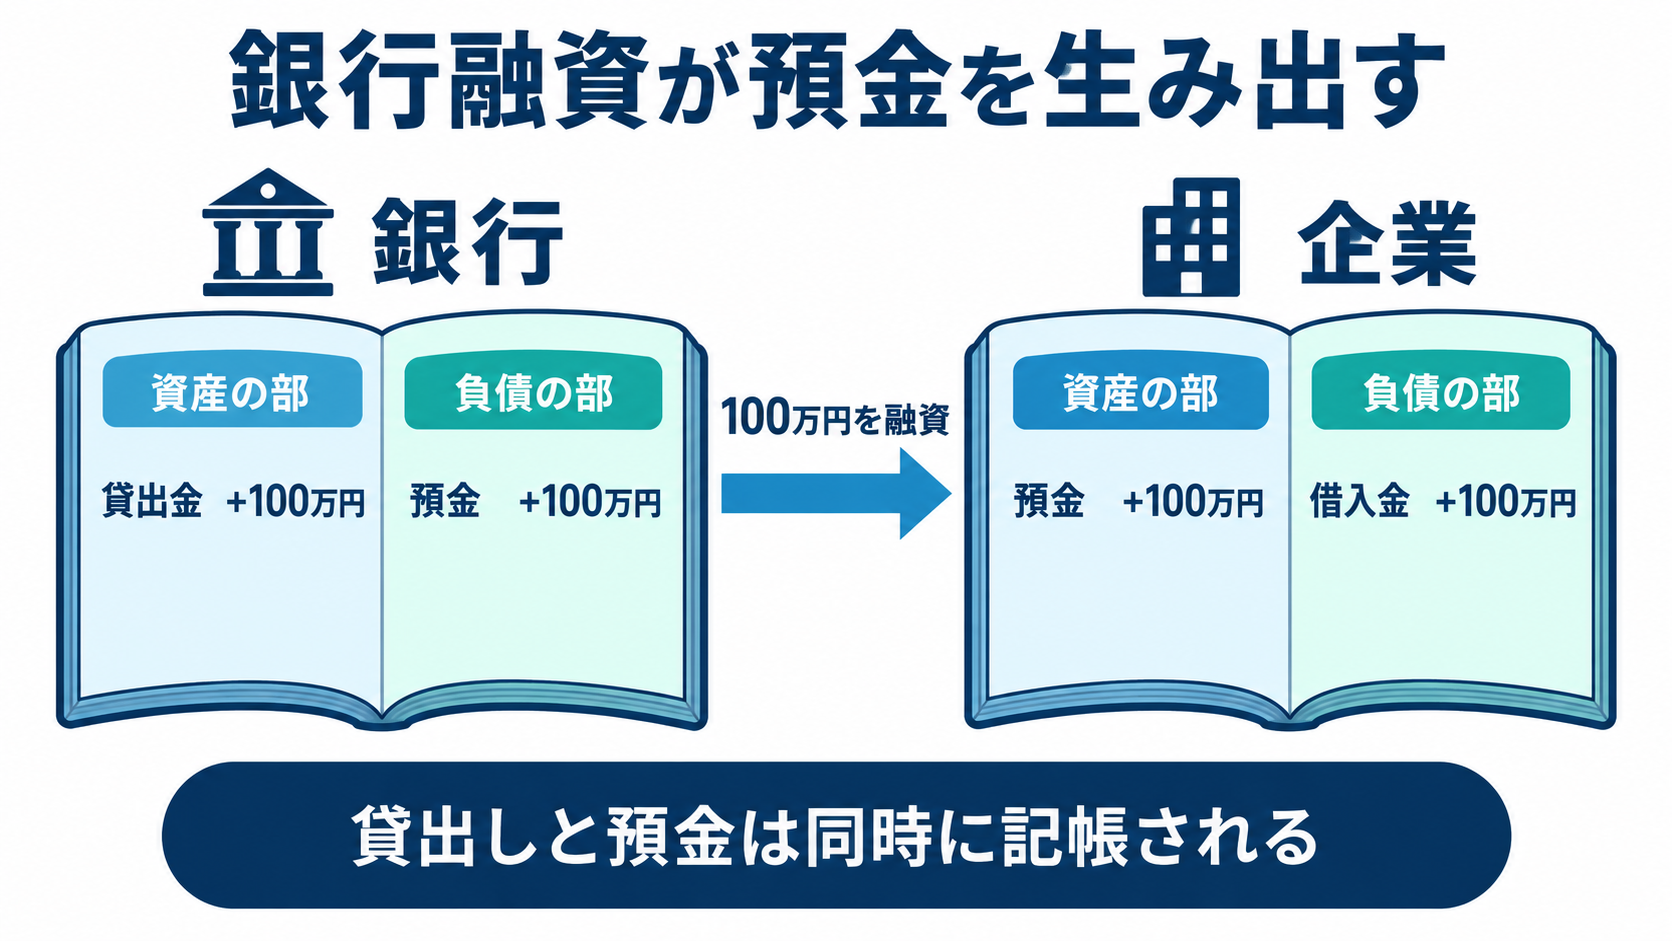
それでは、銀行は手元にまったく資金を用意しなくてもよいのでしょうか。実はそうではありません。もし、お金を借りた企業が、別の銀行に口座を持つ取引先に代金を振り込んだとしましょう。すると、貸出しを行った銀行は、相手の銀行に対して実際の「決済資金」を渡さなければならなくなります。その資金を用意するために、銀行は預金を集めたり、銀行同士の市場で資金を借り入れたり、日本銀行の決済システムを利用したりするのです。つまり、口座に「預金を作り出す瞬間」と、「別の銀行へ実際にお金を支払う瞬間」を分けて考えることが大切です。「貸出す瞬間に、あらかじめ同額の預金を用意しておく必要はない」ということと、「その後も一切の資金調達が不要である」ということは、まったく別の話なのです。資金を調達するには当然コストがかかり、それは企業への貸出金利にも影響を与えます。
次に、返済について見てみましょう。企業が借りていた元本の100万円を返済すると、銀行の帳簿から「貸出金」が減り、同時に企業の口座から「預金」も減ります。つまり、貸出しによって新しく生まれた預金は、返済されることによって世の中から消えていく働きをするのです。なお、元本と一緒に支払う「利息」は銀行の収益になるため、元本が消えるのとは別の会計処理が行われます。また、もし返済するためのお金(預金)が別の銀行の口座にある場合は、その銀行から貸出元の銀行へと決済資金も移動することになります。このように、銀行の帳簿上だけで起きる仕組みを理解した上で、実際の送金ルートと結びつけて全体を捉えることが重要です。
ここまでを読むと「銀行は無限にお金を作り出せるのでは?」と思うかもしれませんが、銀行がこの記帳を無制限に繰り返せるわけではありません。貸した企業が倒産などで返済できなくなれば、銀行は大きな損失を被ります。そのため、銀行には「自己資本(経営の体力)」や「流動性(すぐに支払える手元の資金)」の確保、資金調達のコスト、そして法律やルールなどの厳しい制約があります。また、そもそも「お金を借りたい」という企業が少なければ、貸出しを増やすことはできません。さらに、中央銀行が政策金利を変更すれば、借り手である企業の負担も、銀行の資金調達コストも変化します。つまり、信用創造とは「何もないところから魔法のように自由にお金が生まれる」という話ではありません。銀行が自ら「お金を支払うという約束(預金)」を増やし、同時にその約束を最後まで果たすという重い責任を負う仕組みなのです。
最初にお話しした「100万円の預金」とは、銀行が発行した「IOU(借用証書=私はあなたに借りがあるという証明)」でもあります。企業がその預金を別の銀行へ送金したり、ATMで現金として引き出そうとしたりした場合には、銀行は必ずそれに応じる義務があります。世の中に新しく生まれる預金の量は、お金を借りたい人の需要と、銀行の貸出審査、そして決済にかかるコストや様々な規制のバランスによって決まります。次節では、この銀行と企業の間の動きを、経済全体のお金の量へと広げて考えていきましょう。