
あなたが誰かに千円を支払いたいとき、現金の代わりに「後で千円払います」というあなた自身の借用証書(IOU)を渡そうとしても、相手は受け取ってくれないでしょう。しかし、あなたのIOUを信用して受け取る共通の友人がいて、支払い相手もその友人のIOUを信用して受け取るなら、どうでしょうか。相手があなたを直接信用していなくても、二つの信用関係をつなぐことで、支払いのルートを作ることができます。ライアン・フッガーという人物が考えたのは、まさにこうした「人と人との信用関係」をバケツリレーのようにつないでいく仕組みでした。これは単にインターネットなどの通信ネットワークをつなぐだけではなく、その経路上にいる人が「この人の約束なら引き受けてもいい」と信用し合えることが絶対の条件となります。
2004年、カナダの開発者であるライアン・フッガーは、「Money as IOUs in Social Trust Networks(社会的信用のネットワークにおけるIOUとしての貨幣)」という論考を発表しました。これは、後にRipple社が活用することになる「XRP Ledger」というシステムが誕生するよりも前の出来事です。この論考でフッガーが注目したのは、「ある人の借用証書(約束)を、その人を直接知らない相手にどうやって渡すか」という問題でした。親しい友人同士であれば「後で返す」という約束を信じられますが、見知らぬ人はその約束を信用してくれません。つまり、「本来なら直接届かない相手にまで、どうすれば信用を広げていけるか」という問いが、彼の出発点だったのです。
そこでフッガーは、すでに存在している個人的な信用関係を一人ずつつないでいく方法を考えました。例えば、BさんがAさんのIOUを信用して受け取り、CさんがBさんのIOUを信用して受け取るとします。この場合、Bさんが間に入ることで、直接の知り合いではないAさんからCさんへと支払いのルートを開くことができます。ただし、このつながりの途中にいる誰かが「この人のことは信用できない」と判断すれば、そこで取引はストップしてしまいます。参加する一人ひとりが、自らの意思で「誰を信用するか」「いくらまでなら信用して立て替えるか」という上限額をあらかじめ決めておく仕組みです。システム上の数字や通信回線が勝手に信用関係を作り出すわけではなく、あくまでベースにあるのは「人間関係そのもの」だと言えます。
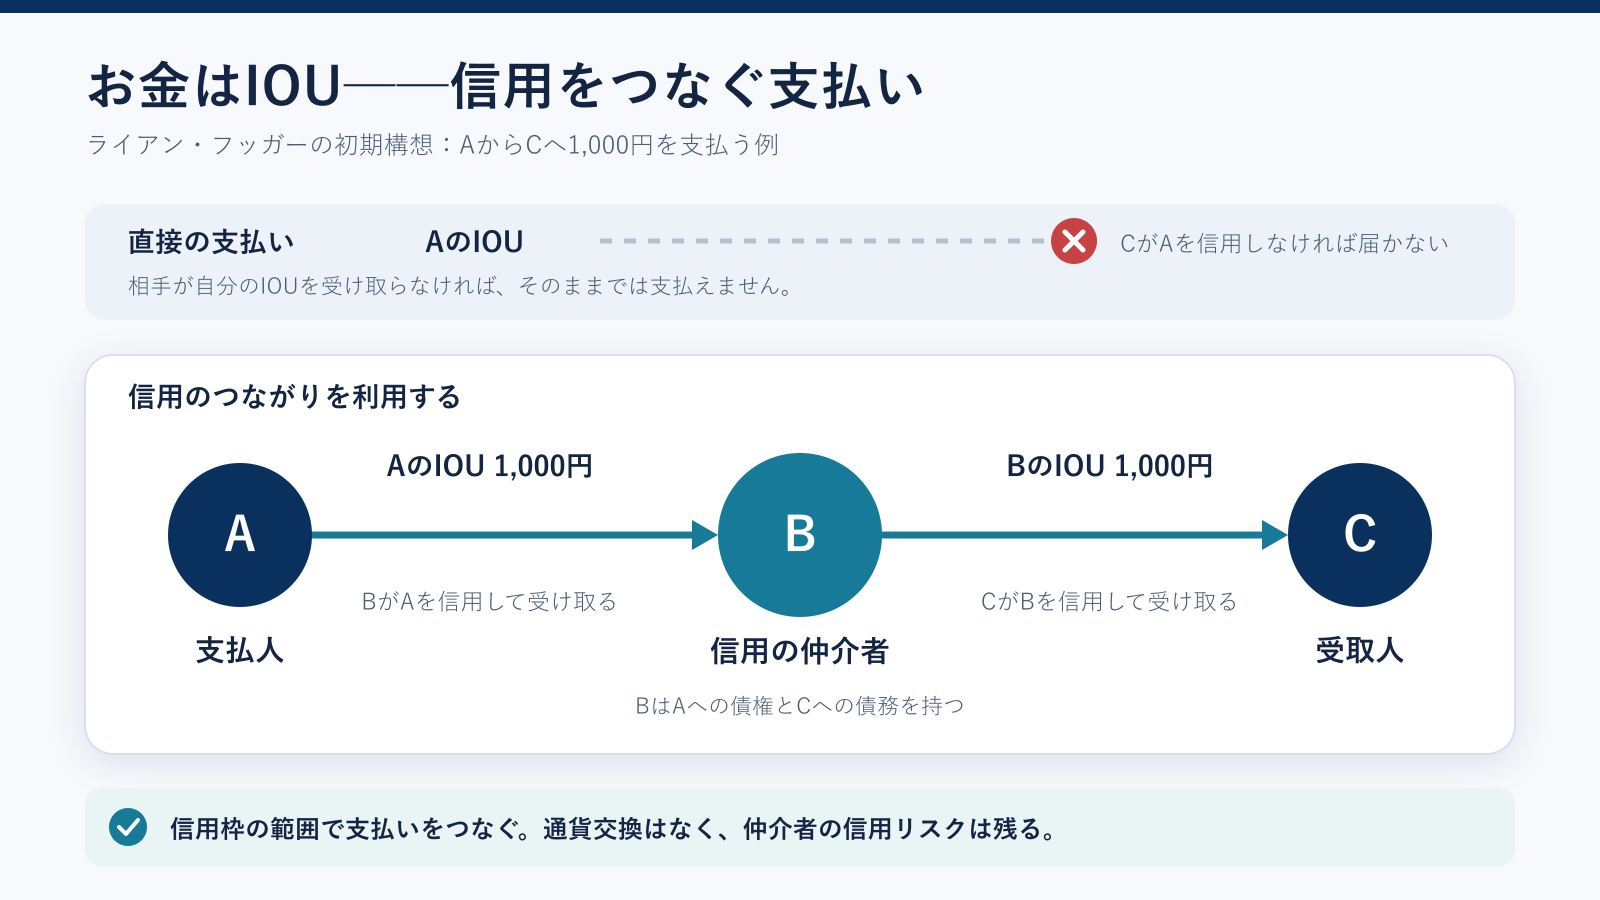
先ほどの例で、AさんがBさんを通じてCさんに千円を支払うとき、間に入るBさんは単なる「伝言係」ではありません。この取引によって、BさんはAさんから千円を受け取る権利(債権)を持ち、同時にCさんへ千円を支払う義務(債務)を負うことになります。もし、後になって約束した人がお金を返せなくなってしまえば、間に入って約束を引き受けた人が損を被るリスクがあります。ソフトウェアの力を使えば、支払いのルートを自動で探し出し、それぞれの残高や限度額を正確に記録することはできます。しかし、相手が約束を破るかもしれないという「信用リスク」そのものをなくすことはできません。誰の約束なら受け入れるか、その最終的な決定権と責任は、常にネットワークの参加者自身にあるのです。
また、フッガーは私たちが普段使っている「銀行預金」も、実は「銀行が発行した借用証書(IOU)」であると考えました。銀行が発行する約束(預金)が世の中の多くの人に広く通用するのは、単に個人間の信用がつながっているからだけではありません。厳しい法律による銀行への規制、厳格な本人確認、銀行同士を結ぶ巨大な決済システム、そしてトラブルが起きた際の紛争処理ルールといった、国家や社会の制度がしっかりと支えているからです。フッガーが初期に描いた構想は、決して国家や銀行を不要にするような完成された実績ではなく、「個人の信用のつながりを利用して、新しい支払いシステムを設計できないか」というひとつの提案でした。なお、後に開発されたXRP Ledger上で使われるネイティブ資産「XRP」は、特定の誰かに「お金を返して」と請求する借用証書(IOU)の仕組みとは根本的に異なる性質を持っています。
銀行預金も、個人間の約束(借用証書)も、根本的には「後で誰かが支払う」という信用関係で成り立っている点は同じです。しかし、その約束を受け入れてくれる人の数や規模、そして背後にある制度の強固さは全く異なります。次節では、実際の銀行が貸出の帳簿を通じて、どのように預金という「お金」を生み出しているのかを詳しく確認していきます。そこまで理解を進めることで、初期の「RipplePay」のアイデアが、既存の金融システムとどのような共通点を持っていたのか、また、どのような部分で独自の道を歩もうとしたのかが、よりはっきりと見えてくるはずです。