
前節では、デジタル資産を安全に預かるカストディ(保管管理)の役割について確認しました。では、企業が台帳上で「米ドル建て」の支払いや決済を行いたい場合、具体的にどの資産を選べばよいのでしょうか。
XRPはXRP Ledger(XRPL)のネイティブ資産として基盤を支えていますが、特定の企業や管理者が米ドルとの固定交換を保証しているわけではありません。そのため、日々の事業取引において「支払い額を常にドル換算で確定させたい」「価格変動リスクを避けたい」という用途には、別の仕組みが求められます。
米ドル建ての資産を台帳で使う
こうした需要に応えるため、Ripple社は2024年に米ドル連動型ステーブルコイン「Ripple USD(RLUSD)」を導入しました。同社の2024年12月16日の発表によると、翌17日から取引所で利用可能になると説明されています。
たとえば、企業が取引先へ台帳上で「100ドル相当」の支払いを行うケースを考えてみましょう。受取額を正確にドル建てで捉え、受け取り後の資金計画を立てやすくするために活用されるのがRLUSDのようなステーブルコインです。価値の安定性を保つため、RLUSDは米ドル預金、短期米国債、その他の現金同等物による裏付けを前提として設計されています。
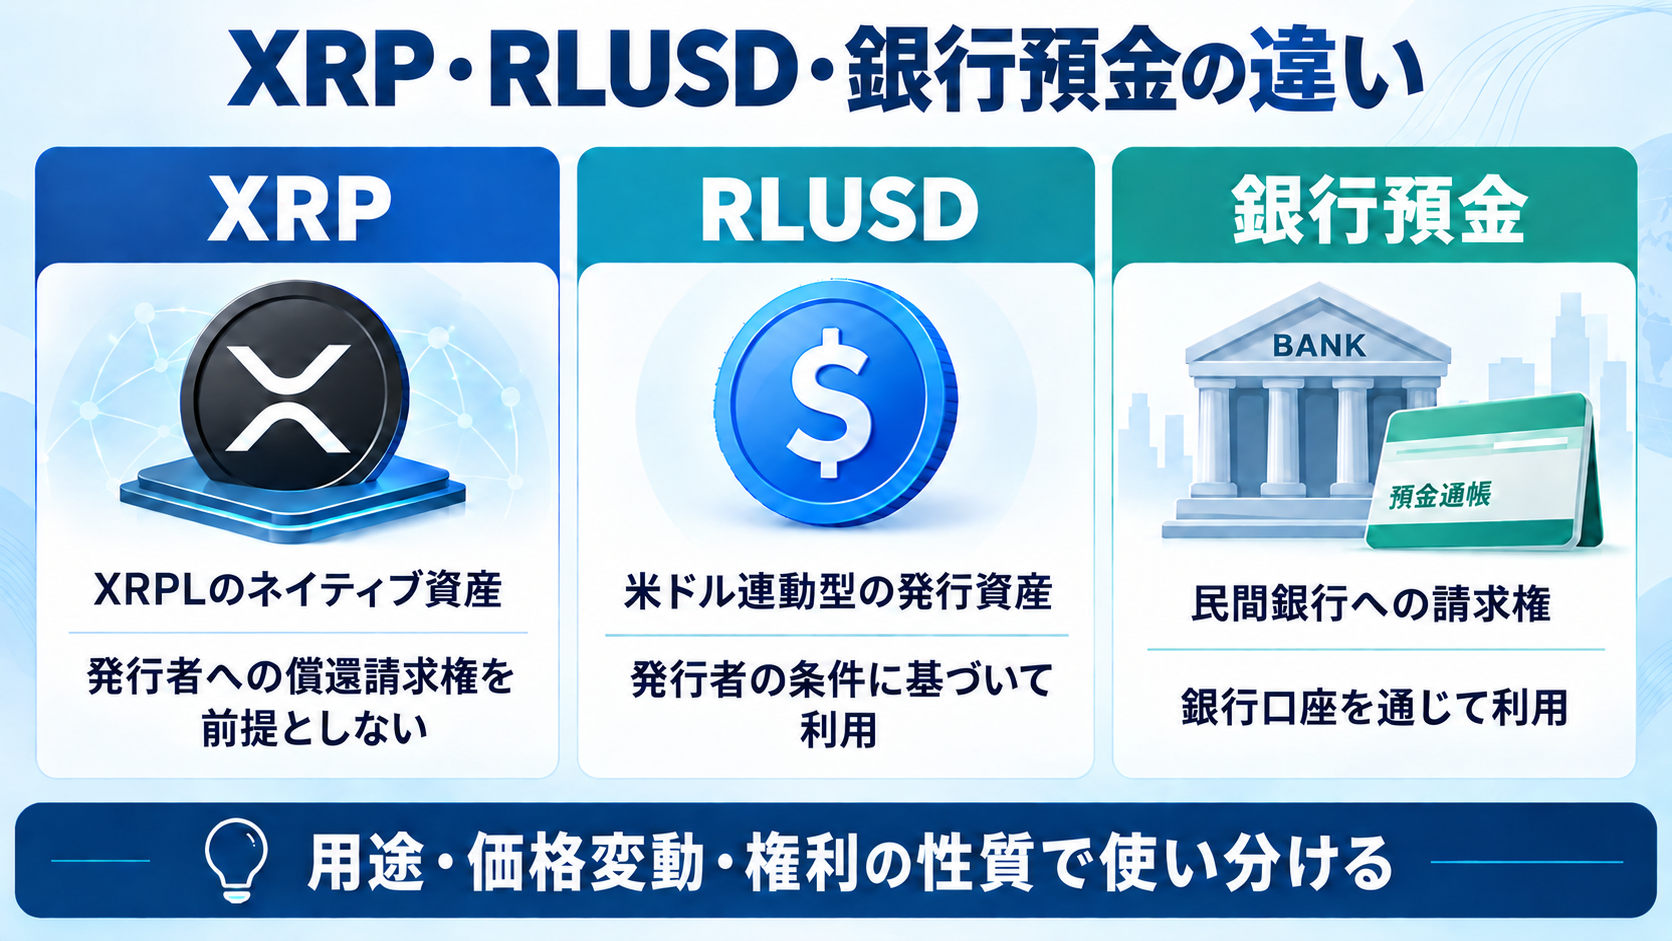
XRPや銀行預金とは何が違うか
一見すると似たように思えるXRP、RLUSD、そして一般的な銀行預金ですが、その性質や権利のあり方は大きく異なります。
XRP:発行者への償還請求権を前提としない独立したデジタル資産です。
RLUSD:発行者の管理体制や利用条件に支えられた、米ドル連動型のデジタル資産です。
銀行預金:口座を持つ民間銀行に対する法的な請求権です。
これらはいずれも広い意味で「デジタルなお金」と表現できますが、価格の変動性、誰に対するどのような権利であるか、そして日本円や米ドルとして引き出す手段はそれぞれ異なります。実務でRLUSDを利用する際は、発行者が定める償還条件や、取り扱いのある取引先(取引所や決済事業者)を事前に確認しておくことが大切です。
用途に応じた使い分けとエコシステム
RLUSDが登場したからといって、XRPの役割が失われたわけではありません。企業がどちらの資産を選択するかは、送金相手の希望、決済に必要な通貨の種類、市場の流動性、そして利用可能な送金経路によって変わります。
- 分散型台帳としての「XRP Ledger」
- 台帳の基盤を支えるネイティブ資産「XRP」
- 米ドル連動の利便性を提供する発行型資産「RLUSD」
- これらを統合して実務に適用する「Ripple社の各種製品・ソリューション」
これら四つのレイヤーを整理して捉えておくことで、翌年以降に進むグローバルな決済サービスの拡張やエコシステムの進化も、よりクリアに理解できるようになります。