
ODL(オンデマンド流動性)では、送金途中の「ブリッジ資産(橋渡し役)」としてXRPが利用されます。では、そのXRPを大量に保有しているRipple社は、いつ、どれだけのXRPを自社の判断で動かすことができるのでしょうか。市場の透明性を支える重要機能である「エスクロー」の仕組みから紐解いていきます。
550億XRPを段階的に利用可能にする仕組み
まず前提として、台帳である「XRP Ledger」上に存在する暗号資産XRPと、それを事業資産として大量に保有している「Ripple社という企業」は、切り離して考える必要があります。台帳に記録された仕組みそのものは、Ripple社の貸借対照表(バランスシート)と同一ではありません。
しかし一方で、Ripple社がどれほどのXRPを保有し、それらがいつ市場へ供給され得るのかという点は、市場参加者の予測や取引の安心感に直接的な影響を与えます。特にODLにおいてXRPが橋渡し資産として活用される場面が増えるほど、「将来の供給量がどうコントロールされているのか」という透明性の確保は、顧客企業や投資家にとって見過ごせない重要論点となりました。
そこでRipple社は2017年5月、自社が保有するXRPのうち550億XRPを、同年末までに「エスクロー」と呼ばれる仕組みへ預け入れる方針を発表しました。当時の発表では、会社が将来どれだけのXRPを市場へ放出できるのかという不確実性を減らし、供給の予見可能性を高める狙いが示されています。
そして同年12月、約束通り550億XRPをXRP Ledger上の複数のエスクローに預託したと発表しました。これは単に企業の広報として「勝手には使いません」と口頭で宣言しただけのものではありません。台帳に刻まれたプログラムの条件を満たすまで、Ripple社自身であっても対象のXRPを絶対に動かせない、技術的な拘束力を持った仕組みです。
エスクローの基本的な役割は、資産を一時的にロック(凍結)し、あらかじめ設定した期日や条件に達した後に初めて引き出せるようにすることです。XRP Ledgerには標準機能としてこれが組み込まれており、次のようなトランザクション(処理手順)で動きます。
- EscrowCreate:資産をロックし、解除条件(期日など)を指定してエスクローを作成します。
- EscrowFinish:指定した条件が満たされた後、ロックを解除して資産を受取先へ正式に渡します。
- EscrowCancel:契約条件にあらかじめ取消規定が含まれており、期日内に条件が成立しなかった場合などにエスクローを無効化します。
Ripple社が2017年に設定した構成は、毎月合計10億XRPずつが段階的に解放可能となるよう細かく分割されたものでした。具体的には「55か月分(55回)」の解放枠をあらかじめ用意し、その月に使わなかった余剰分は、スケジュールの一番後ろの月に回して「再エスクロー(再ロック)」する計画として設計されました。
「満期を迎えること」と「市場への供給」の違い
ここで初心者が混同しやすいポイントとして、「エスクローの解放」と「市場への実際の流通」の違いを整理しておきましょう。
毎月10億XRPのロックが解ける(満期を迎える)からといって、その10億XRPの全額が市場で売却されるわけではありません。Ripple社がその月に使用せず、再びエスクローへ戻せば、その分は再び将来の指定期日まで厳格に拘束されます。
実際の例として、Ripple社の「2018年第2四半期レポート」を見てみましょう。このレポートでは、対象の3か月間で合計30億XRPが解放されたものの、そのうちの9割にあたる27億XRPが再びエスクローに入れ直されたと記録されています。
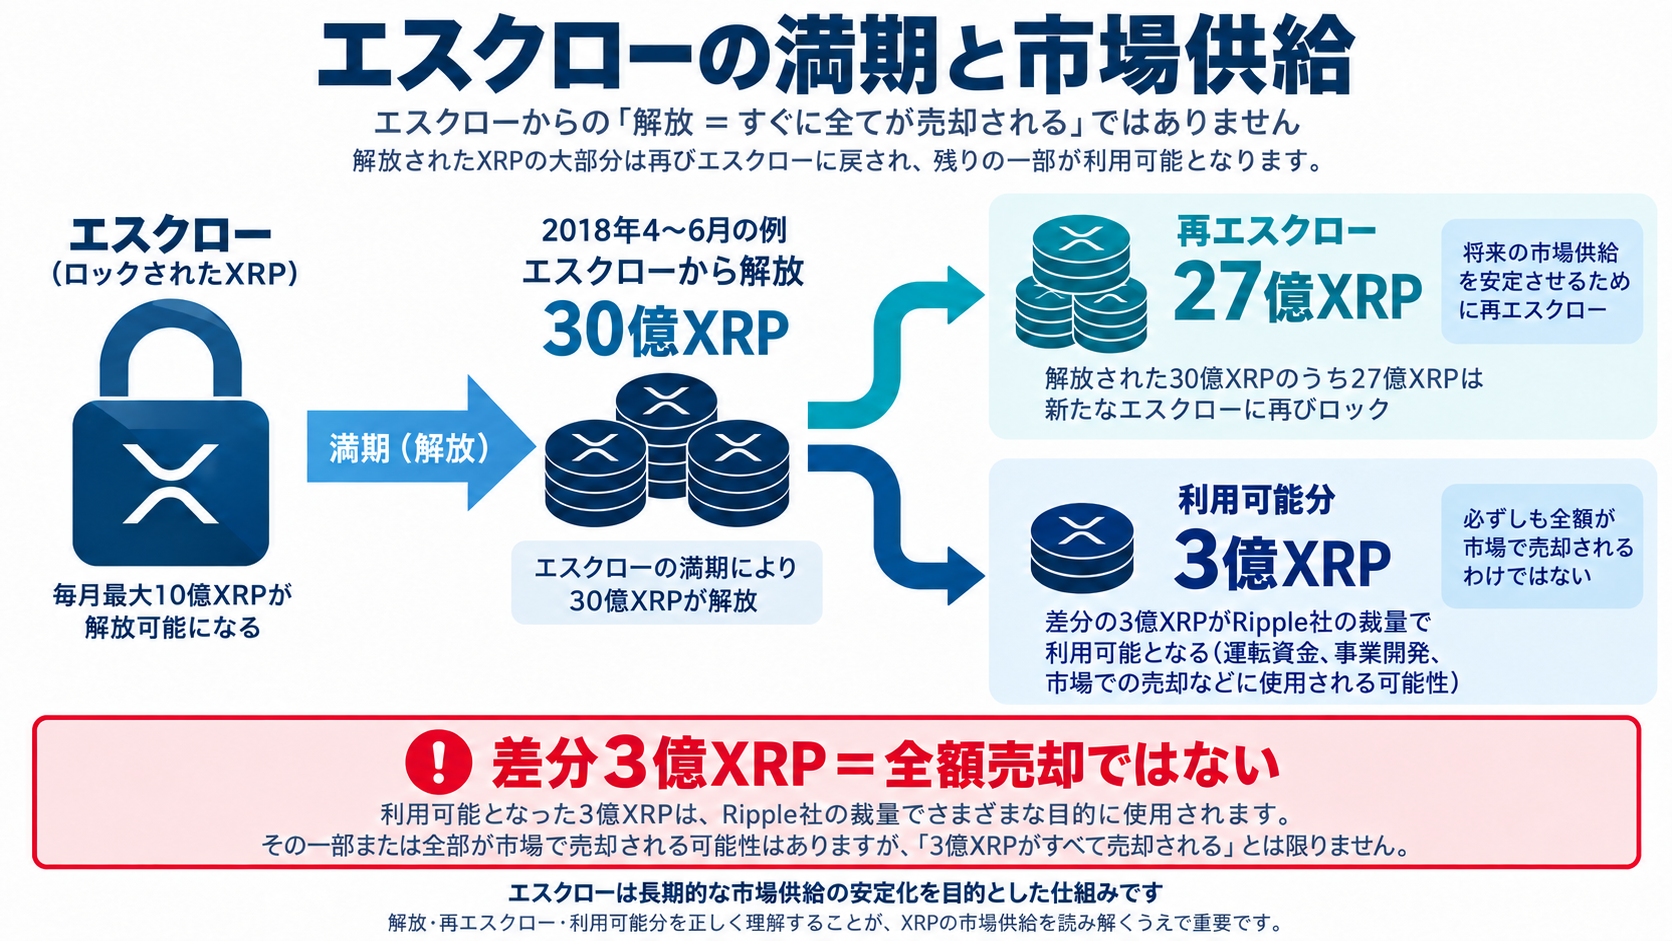
このように、「設定された最大の解放枠(毎月10億XRP)」と「実際に市場へ出回る供給増加量」はまったくの別物です。ただし、解放された枠のうちどれだけを再エスクローに回すかはRipple社の事業判断に委ねられているため、毎月必ず同じ割合でロックし直されると保証されているわけではない点には留意が必要です。
保有量を正しく読み解くための3つの区分
エスクローの仕組みがあるからといって、Ripple社がXRPを一切保有できなくなるわけではありません。会社は日常の事業用に「ロックされていないXRP」も手元に保有していますし、毎月解放される枠についても一定の利用可能性を持っています。
例えば同社の「2023年末の市場レポート」では、保有状況が次のように明確に区分されて開示されています。
- 利用可能な保有分:約50.8億XRP(手元で事業等に使える状態)
- 台帳上のエスクロー対象分:約407億XRP(条件を満たすまで動かせない状態)
これらを混同して「Ripple社は保有するXRPをすべて今すぐ売却できる」と捉えるのも、「エスクローがあるから全額が永久に市場へ出ない」と決めつけるのも、どちらも誤りです。公開情報を読む際は、日付(時点)と保有区分をセットで正確に確認することが大切です。
なお、エスクローの設計自体は、XRPの総発行上限を増やす仕組みではありません。もともと発行済みのXRPの一部を一定期間凍結しているだけであり、解放されたからといって新しいコインが新規発行されているわけではないのです。また、XRP Ledgerに備わっているエスクロー機能はRipple社専用の特注プログラムではなく、台帳の一般機能として誰でも利用条件を定めてXRPをロックできます。「Ripple社が事業として行っている大規模なエスクローの運用」と、「XRP Ledgerという基盤が持つ汎用的な機能」は、明確に分けて捉えると理解が深まります。
また、エスクローの存在そのものがXRPの市場価格を直接保証するわけではありません。売却可能量の上限をあらかじめ可視化することで将来の予測は立てやすくなりますが、実際の価格は需要、市場全体の流動性、各国の法規制、そして他の大口保有者の売買行動など、多種多様な要素が絡み合って決まります。2017年の施策が目指したのは、あくまで「Ripple社が保有する大量のXRPが、ある日突然全額市場に放出されるのではないか」という市場参加者の不安を払拭することでした。
なお、米国証券取引委員会(SEC)は2020年の訴状において、このエスクローの発表やXRPの販売行為を、証券法違反を主張するための材料の一部として取り上げました。ただし、訴状に書かれている内容はあくまで原告側の法的主張であり、裁判所による確定判断そのものではありません。本節では販売行為の法的な是非を論じるのではなく、Ripple社による保有と技術的なロックの仕組みそのものを確認するに留めます。
前節で解説したODLは円滑な決済のために「流動性」を必要とし、本節で解説したエスクローは「会社の保有分の利用時期を制限する」役割を担っています。両者は密接に関わっていますが、概念としては別物です。実際のODLによる送金決済には、暗号資産交換所、送金顧客、マーケットメイカー(流動性提供者)といった多様なプレイヤーが関わっており、送金のたびにRipple社のエスクローから直接XRPが払い出されているわけではありません。
次節では、こうした背景を踏まえ、Ripple社によるXRPの販売方法がなぜ米国の証券法を巡る大きな争点へと発展していったのか、その経緯と論点について詳しく見ていきます。