
「AさんからBさんに一万円を支払ってください」。このような情報が受取銀行へ正しく届いたとしても、裏側で銀行間の「一万円」がすでに受け渡されたとは限りません。依頼人の名前や受取人の口座番号、通貨の種類、そして金額といった情報を相手に伝える役割を「支払指図(しはらいさしず)」と呼びます。「情報を伝える通信の役割」と「実際にお金を受け渡す役割」を混同してしまうと、画面に「送信済み」と出ているのに相手の口座にはまだ着金していない理由が分からなくなってしまいます。
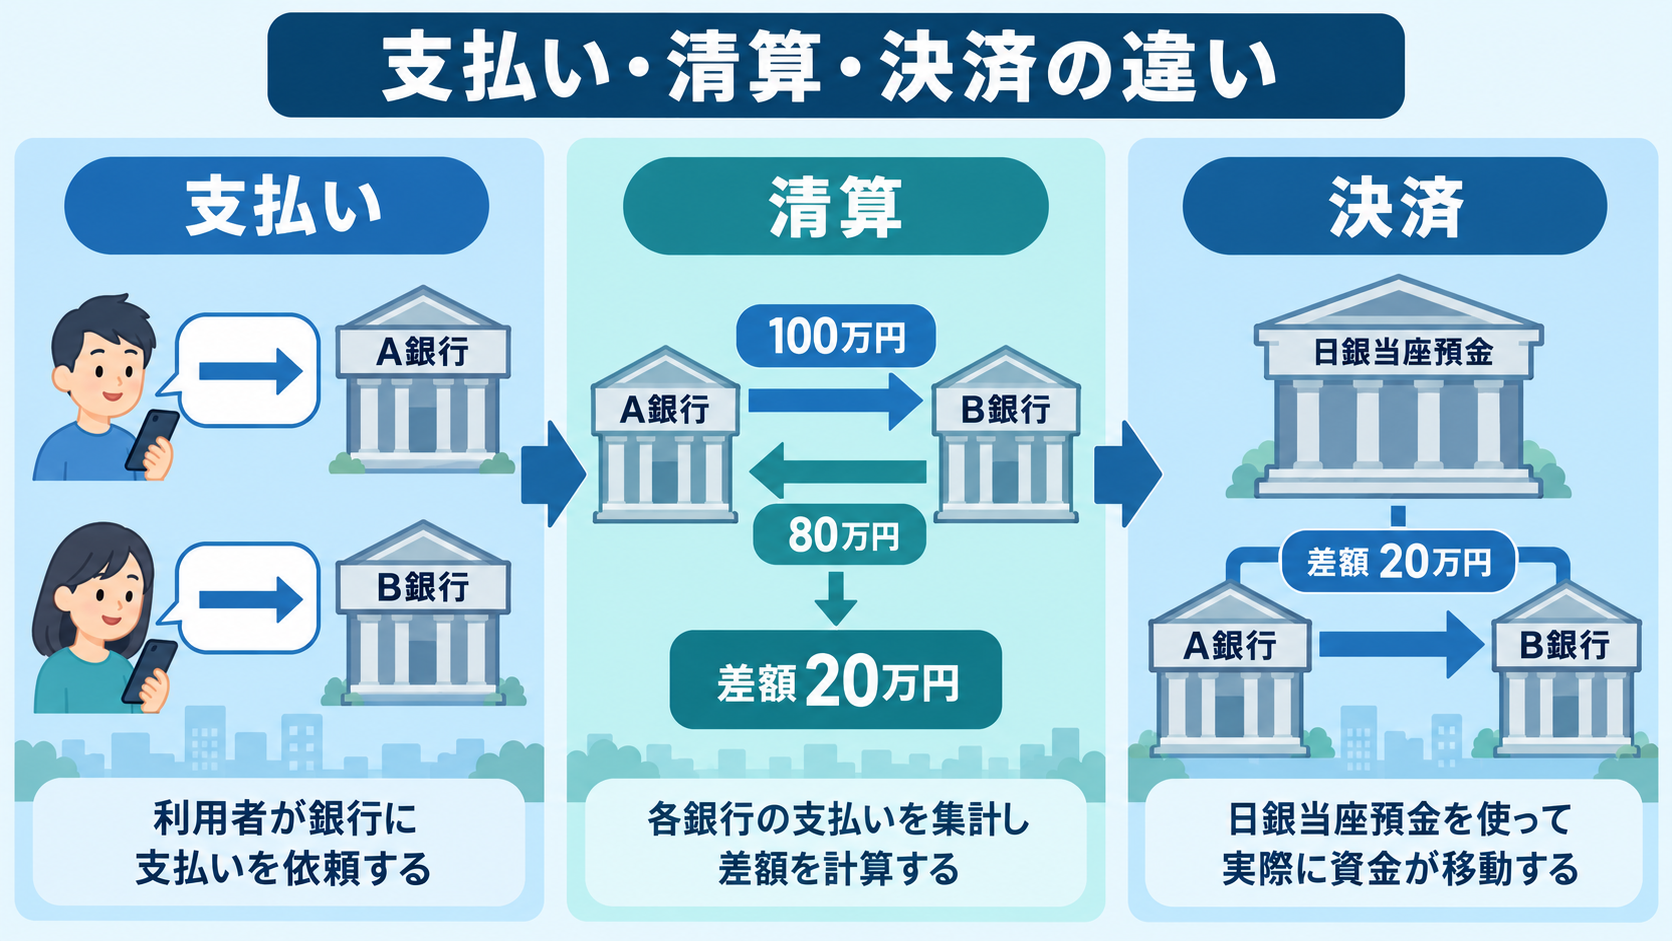
支払い・清算・決済は何が違うのか
私たちがお店で商品の代金を支払ったり、口座振込で相手にお金を届けたりする行為を、広く「支払い(ペイメント)」といいます。現金をその場で手渡す場合は一つの動作で終わるように見えますが、銀行やクレジットカード会社が間に入ると、裏側ではいくつもの別の仕事が始まっています。つまり、私たち利用者の支払いを成立させることと、関係する金融機関同士がお互いの貸し借りを処理することは、全く別の作業なのです。
次に「清算(クリアリング)」について説明します。これは、最終的にお金を移動させる前に、送金の指示(指図)が正しいか、あるいは「誰が誰にいくら支払うのか」を計算し照合する過程のことです。たとえば、A銀行からB銀行へ百万円、逆にB銀行からA銀行へ八十万円の支払い指示があったとします。この場合、両者を差し引いて「A銀行からB銀行へ二十万円を支払えばよい」と計算できます。このように差額を計算する仕組み(ネッティング)は、清算の代表的な一例です。ただし、世の中のすべての制度が必ず差額だけを支払うわけではなく、差し引きをせずに一件ごとの総額をそのまま処理する方式もあります。
清算のプロセスで金融機関同士が支払うべき金額が決まったとしても、この時点ではまだ実際の資金は動いていません。最終的に、銀行同士があらかじめ合意した決済用の資産を移動させ、支払い義務を完了させること、これが「決済(セトルメント)」です。先ほどの差額を計算した例で言えば、A銀行からB銀行へ実際に二十万円の資金を渡すステップが決済にあたります。日本の銀行間であれば、日本銀行にある「日銀当座預金」を移動させることで、この資産の受け渡しが行われます。もし、計算が終わっただけの「清算」の段階を「決済完了」と呼んでしまうと、必要な資金がまだ渡されていない段階を見失ってしまいます。
飲食店でクレジットカードを使ったときも同様です。店頭の端末に「承認」と表示されるタイミングと、お店が最終的に代金を受け取るまでの処理には、大きな違いがあります。これが海外送金になれば、関わる銀行の数も通貨の種類も増えるため、これらの言葉の違いを理解することがいっそう重要になります。受取人の口座にお金が入り、その預金が実際に使えるようになった時刻と、裏側で銀行間の決済が取り消せない形で完全に確定した時刻は、利用する制度によって必ずしも一致しません。ですから、新しい送金サービスが「数秒で完了する」と説明しているときは、その「数秒」が通信から決済までのどの段階を測ったものなのかを確かめる必要があります。
情報を伝える「指図」のネットワークを改善すれば、受取人情報の誤りをすばやく見つけたり、送金にかかる手数料や為替の条件を事前に利用者に提示したり、送金の処理状況を関係者で共有しやすくなったりします。しかし、情報が早く伝わるようになっても、送金先の国で実際に渡すための外貨(資金)が足りなければ、お金を受け渡すための別の手当てが必要になります。後の章で登場する「xCurrent」と、XRPを使う流動性サービスである「xRapid」や「ODL」が同じ製品ではない理由はここにあります。通信・清算・決済の「どの段階を改善するための技術なのか」を見極められるようになれば、次々と登場する新しい決済サービスの宣伝文句も、ご自身の目で正しく確かめられるようになるでしょう。