
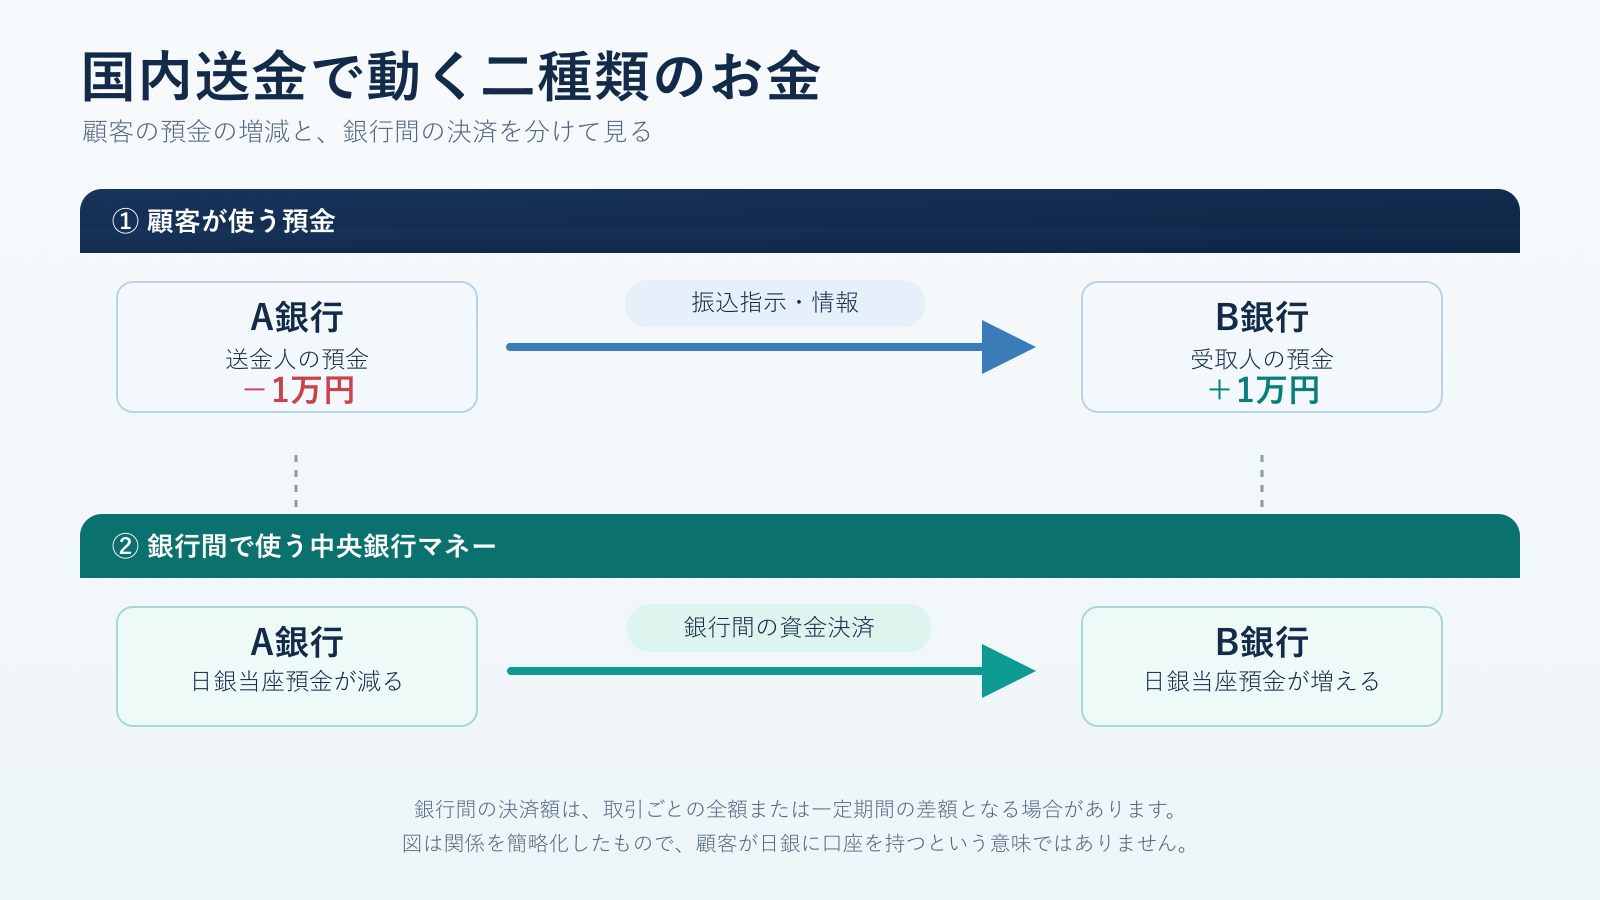
A銀行を利用している顧客が、B銀行に口座を持つ顧客へ一万円を振り込む場面を具体的に考えてみましょう。振込の手続きを受け付けたA銀行は送金人の預金を一万円減らし、連絡を受けたB銀行は受取人の預金を一万円増やします。しかし、もし両行の担当者が互いの帳簿上の預金残高を書き換えただけで終わってしまっては、B銀行は対価を受け取っていないにもかかわらず、自らの負担で受取人に対して一万円の支払いを約束したことになってしまいます。当然ながらこれでは不公正ですので、A銀行からB銀行に対して、銀行同士の支払いに使える共通の資金を実際に受け渡さなければなりません。
そこで用いられるのが中央銀行の預金です。日本の多くの民間銀行は日本銀行に「当座預金」の口座を開設しており、これを銀行同士の決済専用の資金として利用しています。これは私たちが日常的に利用する一般の銀行預金とは明確に区別された、金融機関と中央銀行との間でのみ流通する預金です。私たちが国内で振込を行うと、その送金指示の情報は「全銀システム(全国銀行データ通信システム)」などの決済ネットワークを通じて相手行へ伝達され、最終的な銀行間の資金の受け払いは日本銀行が運営する「日銀ネット(日本銀行金融ネットワークシステム)」における当座預金の振替によって決済されます。A銀行の顧客が他行へ振り込むために、自分自身が日本銀行に直接口座を持つ必要はありません。このように、私たちが利用する一般の預金と、銀行同士が決済に使う中央銀行マネーは、二階建ての重層的な構造になっているのです。
もちろん、銀行の間でやり取りされる振込は一方向だけではありません。たとえば、ある日にA銀行からB銀行へ向かう振込の合計が百万円あり、逆にB銀行からA銀行へ向かう振込の合計が八十万円あったとします。この場合、両行の間で最終的に受け渡すべき差額(ネット額)は二十万円で済みます。このように、あらかじめ決められた一定の期間内に発生した多数の送金指示を集めて照合し、相殺した差額だけを決済する方式を「ネット決済(時点間決済)」と呼びます。これは個々の顧客の振込額を二十万円に削ってしまうわけではなく、一件ごとの送金明細を厳密に残したうえで、銀行間を移動する資金の総額を大幅に節約するための合理的な仕組みです。
これに対して、取引が発生するごとにその都度、全額を即時に一件ずつ決済する方式を「即時グロス決済(RTGS:Real-Time Gross Settlement)」と呼びます。日本の決済システムでは、取引の金額規模や緊急性、システムの特性に応じてこれら二つの方式が適切に使い分けられています。
ここで注意したいのは、受取人のスマートフォンの画面に「入金済み」と表示された時刻と、裏側で銀行同士の資金決済が完全に完了した時刻とが、必ずしも同時であるとは限らないという点です。もし銀行が銀行間の決済完了を待たずに受取人へ先に引き出し可能な残高を反映させる場合、その銀行は決済が確定するまでの間の資金繰りや、相手銀行の信用リスクを自ら引き受けて管理しています。利用者が複雑な仕組みを意識することなく瞬時に送金できているのは、背後でこうした強固な制度やルールが機能しているからにほかなりません。国内の送金であっても、二つの帳簿の書き換えと銀行間の決済資産が必要だとすれば、円を米ドルなどの異なる通貨に交換する海外送金では、さらにどのような工程や課題が増えるのでしょうか。続く次節では、国際送金を支える中継銀行の仕組みと外国為替のプロセスについて見ていきましょう。