
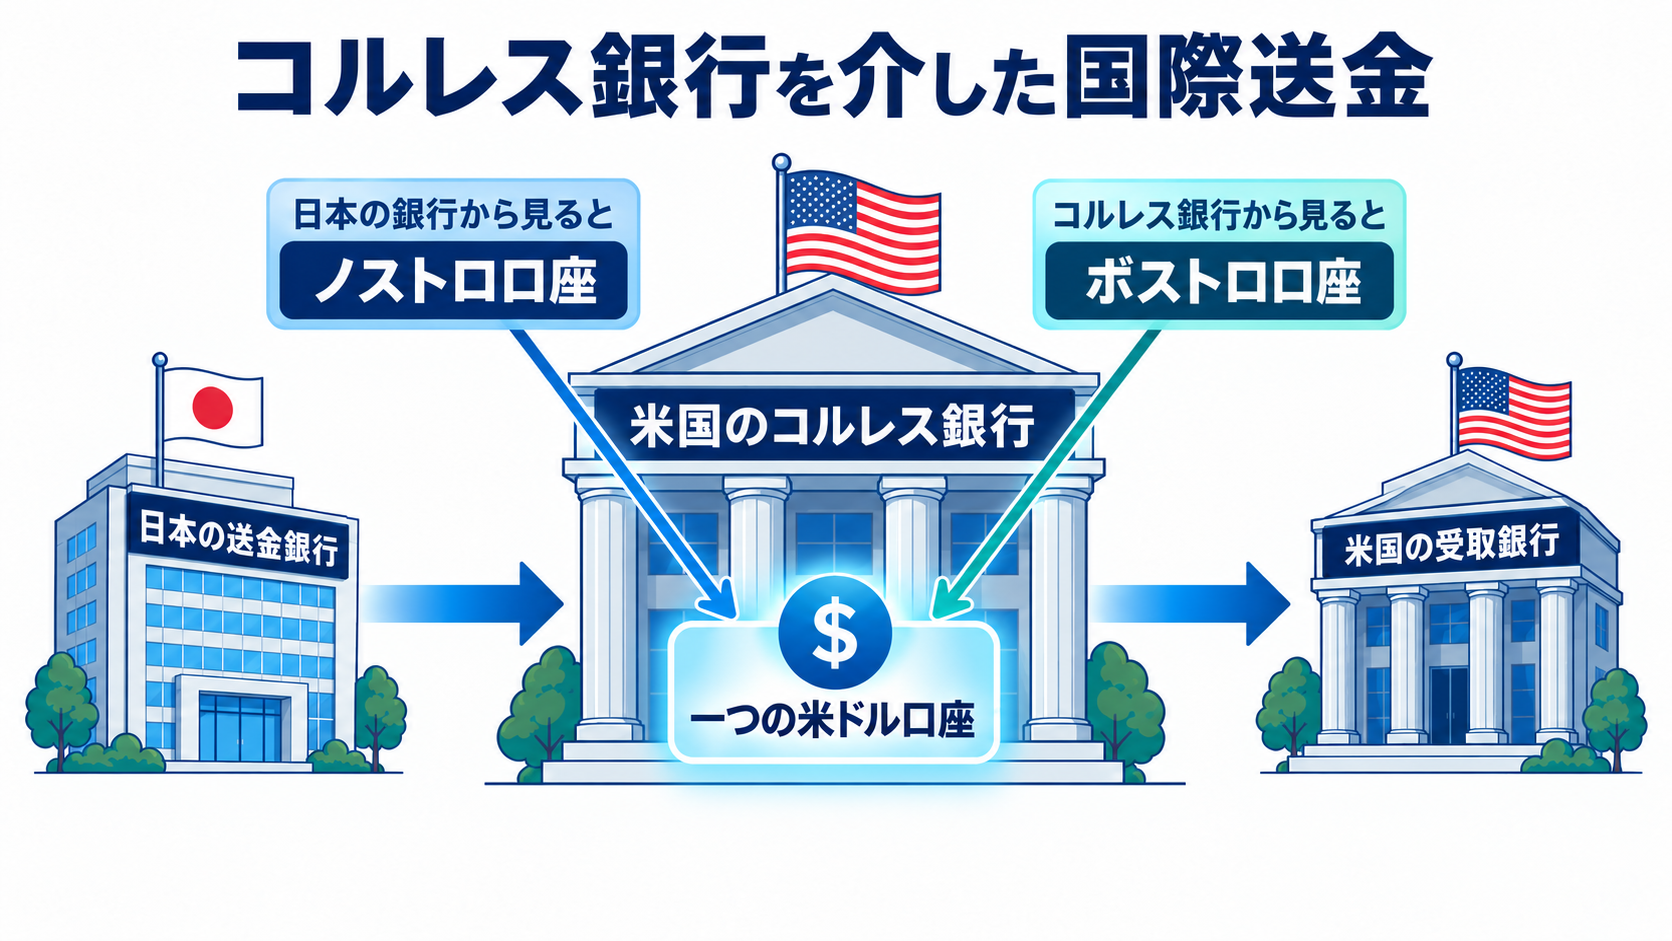
例えば、日本の銀行から米国の銀行へ1万ドルを送るとしましょう。すべての日本の銀行が米国の決済網に直接参加しているとは限らないため、このような場合には、取引関係のある米国の銀行にドルの口座を持ち、現地での支払いを依頼します。このように銀行同士が結ぶ協力関係を「コルレス銀行取引」と呼び、他の銀行のために口座を保有し、送金を取り次ぐ業務を「コルレス銀行業務」と言います。途中で仲介する銀行が1行になるのか、あるいは複数になるのかは、国や通貨、さらには銀行間の契約によって異なります。
日本の銀行から見て、米国の銀行に置いた「自分たちのドル預金」は「ノストロ口座」と呼ばれます。一方、その預金を預かる米国の銀行側から見れば、同じ口座は「相手銀行の預金」であり、「ボストロ口座」と呼ばれます。これら2つの名称は、あくまでどちらの視点から見るかの違いであって、別々の資金が二重に存在しているわけではありません。つまり、送金のたびに現金そのものの束が国境を越えて移動するのではなく、関係する銀行の間で「帳簿上の請求権と支払義務」が書き換わっていく仕組みになっています。
また、送金人が日本円を支払い、受取人が米ドルを受け取る形であれば、プロセスのどこかで通貨の交換を行わなければなりません。日本円を受け取って米ドルを売ってくれる相手が必要です。その際に、どのような価格で、どれだけの米ドルを用意できるかは、その時々の市場の状況や取引量によって変動します。このように、必要な時に必要な通貨を滞りなく確保できる状態を「流動性」と呼びます。どれほどスピーディーに送金のメッセージを届けても、実際に米ドルを支払うための資金や、通貨を交換してくれる相手がいなければ、受取人への支払いは完了しないのです。
日本の銀行が米国の銀行に預けたドル預金は、その米国の銀行に対する請求権です。そして、受取銀行に渡された後の預金は、また別の銀行が発行する請求権となります。同じ1万ドルであっても、プロセスの途中で「誰に支払いを求められるか」が変わっていきます。そのため、国際送金にかかる費用や時間には、単なる通信のスピードだけでなく、為替の変動、資金の管理、相手銀行の信用、さらには厳格な本人確認や制裁対象の確認なども深く関係してきます。経由する銀行が多いほど必ず遅くなるとは一律には言えず、プロセスのどの段階で待ち時間が生じているかを見極めなければ、改善策も判断できないのです。
国際送金の仕組みを一本の矢印で描くと、情報を伝える経路と資金を渡す経路が重なって見えてしまいます。次節ではこの2つの経路をいったん分け、「支払い」「清算」「決済」という言葉の違いを確認します。