
販売行為が「投資契約」に当たるかどうかを、裁判所は何を基準にして判断したのでしょうか。
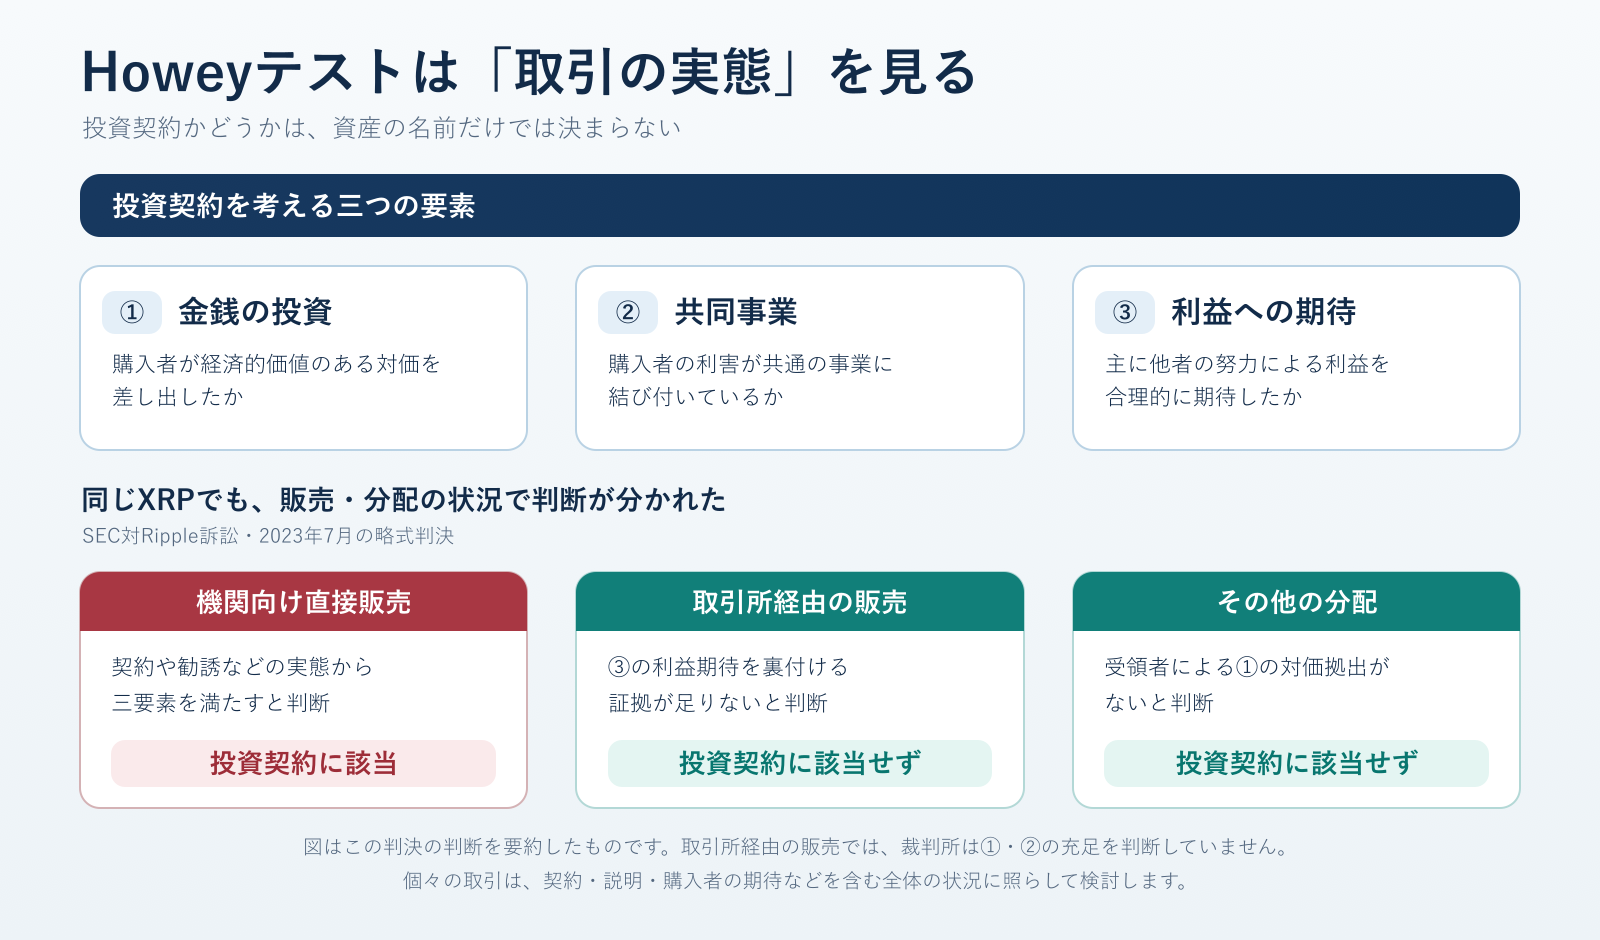
米国の証券法が対象とする「証券」には、一般的な株式や債券だけでなく、「投資契約(Investment Contract)」と呼ばれる取引形態も含まれます。ある取引がこの投資契約に該当するかどうかを判断する基準として、確立した判例ルールである「Howeyテスト」が用いられます。これは1946年の連邦最高裁判例に由来するもので、大まかには次の3つの要素を検討する枠組みです。
- 金銭の投資があること
- その投資が「共同事業」に向けられていること
- 「他者の努力」から得られる利益への合理的な期待があること
このテストは、契約書や規約の表題に「投資」と書かれているかどうかを機械的に確認するような形式的な審査ではありません。取引の現場でどのような説明が行われたのか、集まった資金がどのように使われたのか、そして購入者がどのような根拠に基づいて利益を合理的に期待したのかといった、「経済的な実態」を深く掘り下げて見極めるものです。
これら3つの要素は、別々の事実を探すというよりも、同じ事実や資料を異なる角度から検証する作業でもあります。
- 第1の要素(金銭の投資):購入者が売り手に対して対価を差し出したかどうか
- 第2の要素(共同事業):購入者の利害や資金が、共通の事業運営に結び付いているかどうか
- 第3の要素(他者の努力による利益への期待):事業を推進する主体(本件ではRipple社など)の働きによって利益がもたらされると、購入者が合理的に考えていたかどうか
裁判所は、機関向け直接販売において、Ripple社が得た資金を自ら管理・支配し、エコシステムや事業を進めるために投入していた事実を「共同事業」の分析に用いました。さらに、購入者が期待する将来の利益が、Ripple社の事業活動の成否と密接に結び付いていた点も重視しています。
この基準に照らした結果、同じ「XRPを相手に渡す行為」であっても、販売や配布の形態によって結論が分かれることになりました。たとえば、従業員への報酬としての付与では第1の要素が満たされず、取引所を通じた匿名の市場売買では第3の要素が認められない、といった違いが生じたのです。
ここで注意したいのは、「金銭の投資(Investment of Money)」という文言を、単に「現金を支払ったこと」と狭く解釈すると実態を見誤るという点です。過去の判例において問題とされてきた本質は、現金に限らず「明確な経済的価値のある対価を差し出したかどうか」にあります。
裁判所が「その他の分配(Other Distributions)」に関して重視したのは、XRPを受け取った相手が、Ripple社に対してそうした対価を投じていなかったという事実でした。たとえば、従業員が労働を提供して給与や報酬を受け取る行為は、従業員がみずから会社に資金を拠出して証券を購入する行為とは根本的に異なります。裁判所も、両者を同一のものとしては扱いませんでした。
このようにHoweyテストは、3つの要件を単なる言葉として暗記するのではなく、「当事者の間で資金(対価)がどのように動き、どのような期待が形成されていたのか」という取引全体の文脈を追うことで、その判断の論理をより明確に理解することができます。