
2004年4月、カナダの開発者ライアン・フッガーは、人と人との信用関係を支払いにつなげる構想を文書にまとめました。この構想は「Ripple」と名付けられ、2006年にRipplePayとしてサービスが稼働しました。彼は「銀行という仕組みに頼らなくても、個人と個人の『信用』をインターネット上でつなぎ合わせれば、新しいお金の通り道ができるのではないか」と考えたのです。前の章で「情報はすぐに届くのに、お金はすぐに届かない」という問題について触れましたが、フッガーはこの問題の答えを、人と人との信頼関係に見いだそうとしました。
誰の約束なら受け取れるか
たとえば、お店の人が、まったく初対面のAさんから「来週1,000円を返します」と書かれた借用書を渡されても、それを受け取って商品を引き渡すのは難しいはずです。しかし、お店の人が普段からよく知っていて、取引もあるBさんなら信用できるとしましょう。もし、BさんがAさんの「1,000円を返す」という約束を一度引き受けてくれて、お店の人にはBさん自身の約束(借用書)として渡してくれるならどうでしょうか。それなら、お店の人も安心して受け取ることができます。つまり、「Aさんを信用しているBさん」と「Bさんを信用しているお店の人」という2つの関係がつながることで、直接の信頼関係がない相手に対しても、支払いができる可能性が生まれるのです。
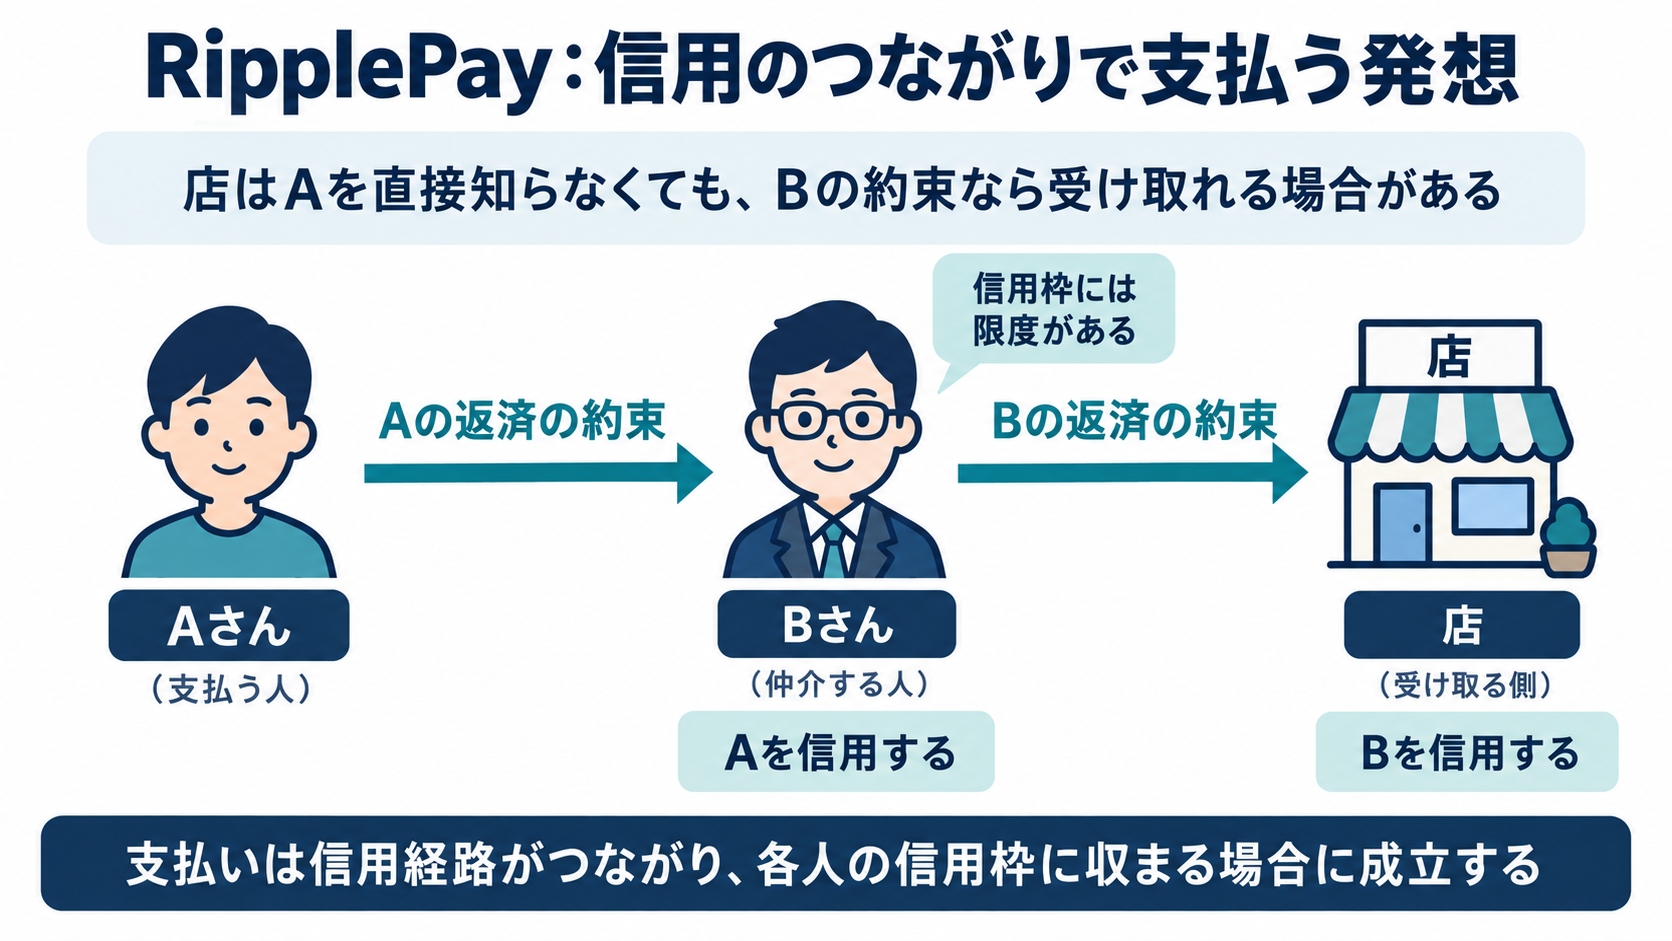
フッガーの考え方では、私たちが普段使っている「銀行預金」も、実は「銀行が預金者に後でお金を支払います」という約束(借用書)の一種にあたります。それでも銀行の約束が世の中で広く受け入れられているのは、銀行が厳しいルール(規制)のもとで営業し、他の銀行へも確実にお金を振り込める決済の仕組みが整っているからです。RipplePayは、個人の約束をいきなり銀行預金と同じくらい安全にしようとしたわけではありません。「誰を、いくらまで信用するか」を利用者自身が選び、その信用のつながり(経路)をインターネット上で探せるようにすることを目指したのです。
信用の道には限界がある
しかし、この仕組みには限界もあります。たとえば、BさんがAさんに対して「1,000円なら貸せるけれど、1万円までは貸せない」と判断した場合、1万円の支払いはこのルートを通ることができません。間に入る参加者はそれぞれ「誰に、いくらまでなら約束できるか」という信用の枠をあらかじめ決めておきます。もしAさんがお金を返さなかった場合、その約束を引き受けた途中の人が損を被ることになります。システム全体が返済を保証してくれるわけではなく、あくまで「誰がリスクを負うか」を記録する仕組みだからです。そのため、信用できる相手がうまくつながらなければ、支払いのルートを見つけることはできません。
こうした制約があるため、RipplePayの仕組みを、そのまま銀行間の巨大な国際送金に広げるのは困難でした。個人の知り合い同士のやり取りと、国や通貨、法律が異なる国境を越えた支払いとでは、動く金額も責任の重さもまったく違うからです。それでも、「誰が発行した約束なら、誰が受け取れるのか」という根本的な問いは、のちに「XRP Ledger」というシステムでトークン(電子的な証票・資産)が発行されたり、送金のルートを考えたりする際にも、重要なテーマとして引き継がれていきます。
後の台帳とのつながり
その後、2011年から開発が始まったXRP Ledgerは、RipplePayをただ電子化してそのまま引き継いだものではありません。参加者全員で共有する「台帳(帳簿)」を使って残高や取引を正しく確認できるようにし、さらにネットワーク独自の暗号資産である「XRP」も利用するようになりました。初期の「信用のネットワーク」から一体何が引き継がれ、何が新しく設計されたのか。それを深く理解するためには、まず「ビットコイン」がどのようにして「お金の二重払い」というデジタルならではの難問を解決したのかを知る必要があります。